
Мебельная промышленность Южной Африки незаметно становится одной из самых перспективных отраслей в Африке, и МДФ является основой этого роста. По мере того, как местные производители наращивают производство для удовлетворения растущего внутреннего и экспортного спроса, сможет ли запасы древесины в стране угнаться за темпами роста, или зависимость от импорта определит следующее десятилетие?
В период с 2020 по 2030 год рост импорта МДФ в Южную Африку и производства мебели, как ожидается, изменит рынок древесно-стружечных плит в масштабах всей Африки, чему будут способствовать строительный бум, изменение торговой политики и расширение дефицита предложения на внутреннем рынке. Независимо от того, являетесь ли вы производителем, ищущим надежное сырье, экспортером, оценивающим возможности выхода на рынок, или аналитиком, отслеживающим ценовые тенденции и тарифы, этот анализ содержит данные, прогнозы и информацию о закупках, необходимые для принятия уверенных и обоснованных решений раньше ваших конкурентов.
Обзор рынка импорта МДФ в Южную Африку (2020-2025 гг.)
2020 год стал самым низким для импорта МДФ в Южную Африку. Три года подряд спада (2018-2020) привели рынок к самой низкой точке, после чего все перевернулось с ног на голову. В 2021 году, согласно данным IndexBox, импорт МДФ в Южную Африку вырос на 46% по сравнению с предыдущим годом, прервав эту нисходящую тенденцию и положив начало восстановлению, которое продолжается до сих пор.
Если посмотреть на ситуацию шире, тенденция становится еще более очевидной. В период с 2012 по 2021 год стоимость рынка МДФ в Южной Африке росла в среднем на +5.6% в год, достигнув пика потребления в 2021 году. Этот рост был обусловлен спросом со стороны производителей мебели, испытывающих нехватку плит.
Тенденции цен на МДФ в Южной Африке: что является причиной роста цен?
Цены изменялись так же быстро, как и объемы. Средние импортные цены выросли примерно на 12% только за 2021 год. Ставки на контейнерные перевозки из Восточной Азии и Южной Америки в Южную Африку резко выросли, что привело к увеличению стоимости CIF с учетом доставки. Древесное волокно и смоляные клеи (мочевино- формальдегидные , MDI) подорожали после пандемии. А ослабление ранда по отношению к доллару сделало импорт МДФ в долларовом эквиваленте еще дороже на местном рынке.
Малайзийский торговый журнал зафиксировал это в реальных цифрах: цены для южноафриканских покупателей выросли с 1,874 ринггитов/м³ до 2,158 ринггитов/м³, в то время как объем закупок за тот же период сократился на 67% и составил всего 21 м³. Более высокие цены, меньший спрос.
Поставки сырья для МДФ: кто поставляет сырье в Южную Африку?
На Бразилию, Таиланд и Германию вместе приходится примерно 54% импорта МДФ в Южную Африку, а на Китай, Малайзию и Венгрию — еще 34%. Китай и Малайзия конкурируют по объему и цене. Экспорт Венгрии в Южную Африку рос со среднегодовым темпом роста 96.3% в период с 2012 по 2021 год, чему способствовало расширение производственных мощностей и переход к более маржинальному МДФ с меламиновым покрытием для изготовления мебели и напольных покрытий.
Помимо МДФ, импорт сопутствующих товаров для деревообработки в 2023 году достиг 25.1 млн долларов, причем лидирующие позиции занимают Китай (10.2 млн долларов), Индонезия (5.16 млн долларов) и Таиланд (3.1 млн долларов). Более широкий рынок древесно-стружечных плит, от которого зависит Африка, по-прежнему будет в значительной степени зависеть от импорта и в 2025 году.
Факторы роста мебельной промышленности Южной Африки
Двадцать лет упадка подготовили почву для этого поворота. SAFI классифицировала мебельную промышленность как отрасль, находящуюся в непрерывном сокращении более двух десятилетий. В период с 2002 по 2018 год местный спрос на мебель упал на 23%, а экспорт — еще сильнее, на 46%. Дешевый импорт, низкие капиталовложения, слабые расходы на дизайн и НИОКР, нехватка квалифицированных кадров и инфляция цен, вызванная отключениями электроэнергии, усугубили ситуацию. Когда в 2020 году разразился пандемический хаос в цепочках поставок, объемы импорта еще больше сократились, вынудив розничных продавцов искать местные товары не по собственному желанию, а по необходимости.
Этот кризис стал катализатором. В 2021 году правительство, SAFI, производители и профсоюзы запустили Генеральный план развития мебельной промышленности, основанный на шести основных направлениях роста:
- расположение — подталкивая правительство и крупных розничных торговцев к увеличению квот на закупки у местных поставщиков.
- Конкурентоспособность — финансирование модернизации оборудования, автоматизации и внедрения станков с ЧПУ для снижения себестоимости продукции.
- Продвижение экспорта — налаживание связей между производителями и покупателями из Африки, Европы и стран Персидского залива.
- Поставка сырья — стабилизация МДФ, древесины и фурнитуры.
- Развитие навыков — восстановление кадрового резерва в технической сфере
- трансформация — расширение участия малых и средних предприятий и исторически обездоленных групп населения
В настоящее время государственная политика в области закупок требует отдавать приоритет мебели местного производства, создавая гарантированную базу заказов, которой не существовало десять лет назад.
Откуда поступает реальный спрос?
Рынок мебели и интерьеров Южной Африки оценивается примерно в 5.1 млрд долларов США и, по прогнозам, будет расти примерно на 6.89% в год до 2031 года. Урбанизация (с 55% до 67% к 2030 году), около 200 000 новых городских домов ежегодно, рост располагаемого дохода (примерно на 10% до 60 000 рандов в год) и спрос на гибридные офисы — все это стимулирует заказы на сборную мебель, кухонные шкафы и корпусную мебель. В этих категориях преобладают изделия из МДФ . Розничные продавцы сообщают о росте объемов местного производства на 3-4% в год, напрямую замещая импортные объемы, которые стали непривлекательными из-за высоких транспортных расходов.
Дефицит внутреннего предложения древесины и зависимость от импорта
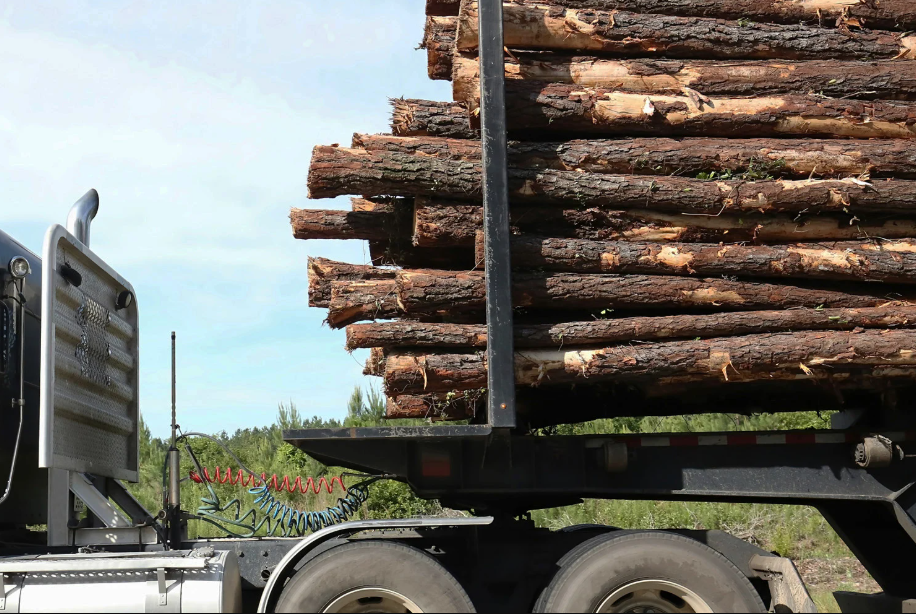
Потребность Южной Африки в промышленной круглой древесине составляет 4 441 426 тонн, в то время как базовое внутреннее предложение достигает 3 242 000 тонн. Это означает дефицит в 1 199 426 тонн — 37-процентное отставание от имеющихся запасов. Если рассматривать это с точки зрения спроса, то дефицит составляет около 27% от общей потребности. Южноафриканская лесная промышленность не может обеспечить потребности собственного мебельного и деревообрабатывающего секторов без внешней помощи.
Почему разрыв продолжает увеличиваться
Этот дефицит обусловлен тремя структурными проблемами.
Ограничения лесных ресурсов . Запасы пригодной для использования древесины невелики, а несоответствие между структурой естественных лесов и плантаций ограничивает объемы сырья, которые могут использовать отечественные лесопильные заводы.
Длительные циклы роста . Коммерческой древесине требуются годы для созревания. Невозможно решить проблему дефицита за одну ночь, просто запустив новые плантации, что усиливает каждый циклический спад.
Проблемы с переработкой . Даже там, где есть лесные массивы, слабая инфраструктура для заготовки, сортировки и логистики ограничивает пригодный для использования объем древесины. Дефицит сырья и ограничения в переработке усугубляют друг друга.
Трехэтапная модель импорта зависимостей
Местные производители МДФ в первую очередь поглощают доступное им стабильное сырье, но темпы роста производства отстают от темпов роста потребления. Как только внутреннее предложение перестает покрывать рост, доля импорта увеличивается, чтобы восполнить дефицит. Подобная ситуация наблюдается и на других рынках с ограниченными запасами древесины. Далее происходит распределение ценовых сил: местные производители остаются в затруднительном положении из-за высоких цен на сырье, в то время как импортеры получают большую гибкость в отношении готовой продукции. Импорт становится предохранительным клапаном рынка.
Внутреннее потребление МДФ росло примерно на 5% ежегодно в течение последних пяти лет, чему способствовали строительный спрос, применение в производстве мебели, а также вытеснение МДФ массива древесины и фанеры по стоимости и обрабатываемости. Для прогнозирования дальнейшего роста следует отслеживать четыре показателя: коэффициент использования производственных мощностей, доступность сырья, доля импорта и разница между ценами CIF и местными ценами. Эти переменные объясняют большую часть будущей миграции рыночной доли.
Рынок МДФ в Южной Африке: прогноз спроса на 2025-2030 годы.
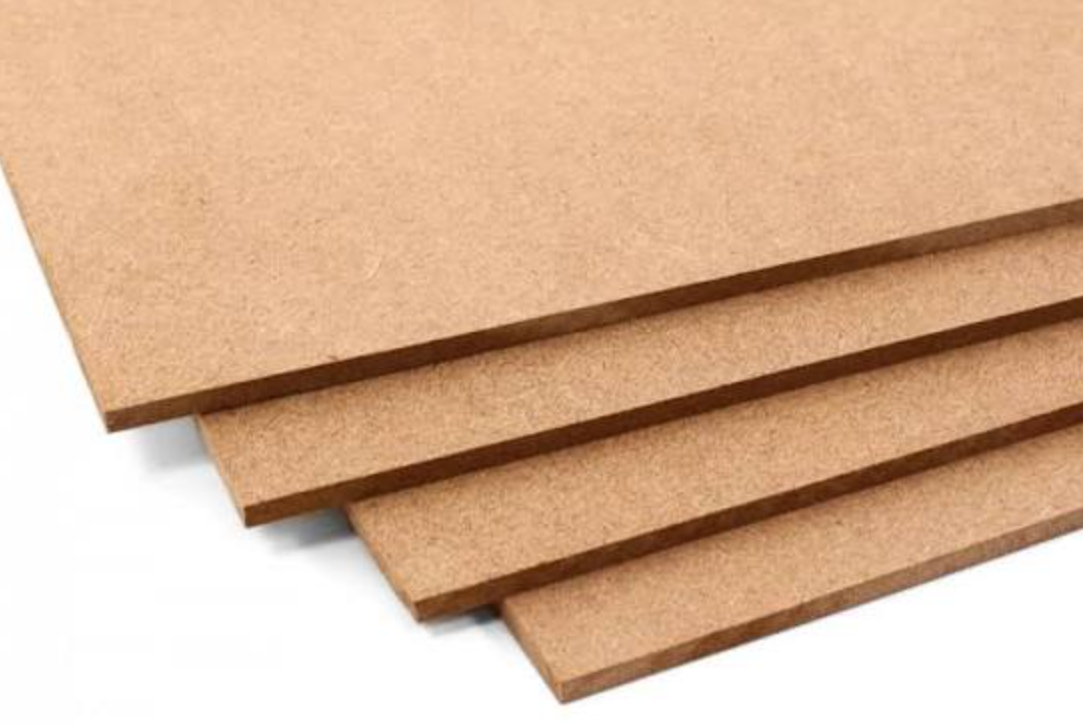
Ни один источник не публикует точный прогноз объема продаж МДФ только по Южной Африке на 2025-2030 годы. Однако глобальные данные дают нам надежный ориентир, а региональное положение Южной Африки подсказывает, как его применять.
Начнем с глобальной картины. Рынок МДФ достигнет 121.87 млн м³ в 2025 году и вырастет до 146.93 млн м³ к 2030 году — среднегодовой темп роста составляет 3.81%. По отдельной оценке, объем в 2026 году составит 126.45 млн м³, достигнув 152.05 млн м³ к 2031 году, при среднегодовом темпе роста 3.76%. На мебель приходится 51.10% этого объема в 2025 году, при этом среднегодовой темп роста составит 4.04% до 2031 года. На жилые помещения приходится 65.91% мирового спроса — 80.33 млн м³ — при среднегодовом темпе роста 3.79%.
Южная Африка не просто участвует в этой тенденции, она является ее опорой. Региональные рыночные данные показывают, что Южная Африка является основным производственным центром и крупнейшим центром потребления МДФ с меламиновым покрытием во всем блоке САДК. Это положение имеет значение: когда региональные цепочки поставок меняются, Южная Африка первой получает выгоду.
Три сценария развития событий на 2025-2030 годы
- Базовый вариантСреднегодовой темп роста составляет средние однозначные значения, что соответствует глобальному диапазону 3.76%-3.81%, чему способствует спрос на мебель.
- Верхний случайБолее быстрый рост ожидается, если местное производство мебели продолжит расширяться, а импортные издержки останутся высокими, что подтолкнет больше покупателей к использованию внутренних производственных мощностей.
- Обратный случайРост может замедлиться, если строительная активность снизится или потребительские расходы сократятся.
Здесь наиболее важны четыре сегмента продукции. Лидером является МДФ мебельного класса, учитывая доминирующую долю рынка мебели в мире и производственный потенциал Южной Африки. Стандартный МДФ охватывает широкий спектр применения — каркасы, полки, шкафы. Меламиновые плиты МДФ имеют особое значение, учитывая статус Южной Африки как центра САДК (Сообщества развития Южной Африки). Влагостойкий МДФ остается менее востребованным сегментом, ориентированным на кухни, ванные комнаты и высококачественную отделку.
Следите за объемами импорта, загрузкой местных производственных мощностей и разницей в ценах между импортным и отечественным картоном. Эти три показателя покажут вам, какой сценарий разворачивается в режиме реального времени.
Критерии отбора поставщиков МДФ для покупателей из Южной Африки
Четыре показателя отличают надежного поставщика МДФ от дорогостоящей ошибки: 95%, ±0.2 мм, класс энергоэффективности E1 и соответствие стандарту B-BBEE. Пропуск хотя бы одного из них чреват простоем производства или штрафами за несоответствие стандартам.
Стабильность цен входит в тройку главных критериев выбора для южноафриканских покупателей, наряду с качеством и сроками поставки. Грамотные команды по закупкам заключают контракты на 6-12 месяцев с ежеквартальными ограничениями цен (обычно максимальное отклонение составляет 5-8%), а затем оценивают общую стоимость владения, учитывая логистику, потери и задержки.
Постоянство толщины и плотности отличает поставщиков мебельного качества от производителей товаров массового потребления. Необходимо обеспечить допуск ±0.2-0.3 мм и контроль плотности в пределах ±20-30 кг/м³. Запрашивайте тестирование 3-5 плит за партию, стремясь к показателю успешности тестирования более 98%.
В лесопромышленном секторе Южной Африки надежность поставок имеет большее значение, чем почти где бы то ни было. Местные запасы обычно отгружаются в течение 3-7 дней; доставка импортных контейнеров занимает 4-8 недель, включая таможенное оформление. Установите целевые показатели своевременной доставки на уровне 95-97% и показатели доставки по весу на уровне 30% и выше в вашей системе оценки поставщиков.
В настоящее время требования к соответствию нормативным требованиям полностью исключают из списка потенциальных поставщиков:
- Сертификация FSC + ISO 9001 + ISO 14001 как не подлежащие обсуждению базовые стандарты
- Рейтинг B-BBEE требуется большинству государственных и корпоративных покупателей
- Выбросы формальдегида при E1 (≤0.124 мг/м³) или эквиваленте CARB фазы 2
- Влагостойкие марки для кухонь, ванных комнат, прибрежных построек (увеличение толщины ≤8-12%)
- Огнестойкий МДФ (EN 13501-1 B-s1,d0) для гостиничного и общественного проектов
Диверсификация поставщиков больше не является необязательной. Использование 2-3 основных поставщиков снижает риск сбоев из-за конкуренции со стороны одного поставщика до менее чем 50% и, как правило, снижает цены на 3-5% за счет конкурентной борьбы. Именно поэтому покупатели все чаще распределяют заказы между специалистами по стандартным плитам, панелям класса MR и предварительно ламинированным меламиновым покрытиям.
Импортные пошлины, логистика и соблюдение торговых правил для МДФ, поставляемых в Южную Африку.
Расчет таможенных пошлин может существенно повлиять на экономическую эффективность импорта МДФ. В настоящее время МДФ относится к товарной позиции HS 44.11, на которую распространяется 10% пошлина режима наибольшего благоприятствования , но в уведомлении ITAC № 3727 от 2026 года находится на рассмотрении официальная заявка на повышение этой ставки до 15% . Если вы моделируете себестоимость с учетом доставки на 2026 год и далее, включите более высокую ставку в свои сценарии уже сейчас.
Реальное налоговое бремя импорта МДФ
В Южной Африке применяется НДС в размере 15% от стоимости добавленной стоимости, а не только от стоимости на условиях CIF. К грузу стоимостью 100 долларов США на условиях CIF добавляется 10% надбавка за товары, не входящие в SACU (10 долларов США), а затем пошлина на эту сумму (11 долларов США), что дает стоимость добавленной стоимости в 121 доллар США. НДС в размере 15% добавляет 18.15 долларов США. Общая сумма налоговых платежей: 29.15% от стоимости на условиях CIF — и эта сумма увеличивается после применения 15% пошлины.
Есть выход. Сертификаты происхождения, выданные в рамках Африканской континентальной зоны свободной торговли (AfCFTA), САДК (Сообщества развития Южной Африки) и ЕС/Великобритании, могут снизить пошлину на соответствующие изделия из МДФ до нуля, в отличие от 20% общих ставок на аналогичные материалы для мебели. Однако отсутствие или дефект сертификатов приводит к переоценке по полным ставкам режима наибольшего благоприятствования — мгновенному увеличению стоимости на 10-20 процентных пунктов.
Где застревают грузы
Дурбан обрабатывает основную часть импорта МДФ из Азии. Морская перевозка из Шанхая или Нинбо занимает 22-28 дней в пути, 30-40 дней от двери до двери. Маршруты в Юго-Восточной Азии быстрее — 18-26 дней в пути, 28-38 дней в общей сложности.
Реальный риск кроется на таможне. Система оценки рисков SARS распределяет контейнеры по трем каналам:
- Зелёная — Выпуск на 1-3 дня, без проверки.
- Жёлтые — Проверка документов, добавляет 2-5 дней
- Red — Физический осмотр добавляет 5-10+ дней
МДФ теперь включен в список запрещенных и ограниченных к ввозу товаров в соответствии с подразделами главы 44, такими как 4411.12.31. Это означает более тщательную проверку, чем в случае с большинством древесных изделий. Неправильная классификация МДФ как ДСП приведет к полномасштабному расследованию по классификации. Бесплатное время в порту составляет всего 3-7 дней, после чего начинается плата за простой в размере 50-150 долларов США за контейнер в день.
Документы, обеспечивающие соответствие требованиям и предотвращающие задержки.
Для каждой партии товара необходимы: коммерческий инвойс, соответствующий вашей декларации SAD500, упаковочный лист с указанием толщины и количества картона, коносамент, а также, если вы претендуете на преференциальную пошлину, действующий сертификат происхождения (EUR.1, SADC или AfCFTA в зависимости от страны происхождения).
Именно здесь опыт поставщика окупается. Поставщик, который заранее составляет для вас классификационную таблицу HS, выдает точные сертификаты происхождения и координирует действия с таможенным брокером в Дурбане еще до того, как ваш контейнер покинет порт, устраняет большую часть рисков, связанных с несанкционированным доступом, еще до начала транспортировки. В этом разница между беспроблемной 30-дневной доставкой и двухнедельным простоем контейнера, пока оформляются документы.
Заключение
Рост производства мебели в Южной Африке ускоряется. Внутренние поставки древесины не успевают за спросом, а это значит, что импорт МДФ в Южную Африку останется основой этой отрасли до 2030 года. Местная лесная продукция покрывает, возможно, 60-70% потребностей производителей, оставляя дефицит, который могут заполнить только надежные поставщики, работающие в больших объемах.
Если вы производитель мебели, не ждите четвертого квартала, чтобы закрепить за собой цепочку поставок МДФ — волатильность цен и изменения тарифов сильнее всего бьют именно тогда, когда вы находитесь в состоянии неопределенности. А если вы рассматриваете Южную Африку как экспортный рынок, спрос будет расти на 15-20% ежегодно до 2030 года. Только поставщики, которые понимают требования соответствия, логистики и стабильного качества, смогут воспользоваться этим ростом.
В компании Baier мы годами решали эту проблему. Мы предлагаем южноафриканским покупателям стабильные поставки МДФ, конкурентоспособные цены и полное соответствие торговым стандартам. Свяжитесь с нами сегодня, и мы обсудим, как мы впишемся в вашу стратегию закупок до 2025 года.