Цена на МДФ зависит не только от стоимости древесного волокна и смолы. Толщина плиты, плотность, качество поверхности, класс выбросов , эффективность производства и условия доставки — все это влияет на окончательную стоимость. Для импортеров, производителей мебели и дистрибьюторов сравнение цен без учета этих характеристик может привести к ошибочным оценкам затрат.
В данном обзоре рынка рассматриваются цены на готовые плиты МДФ, основные факторы, влияющие на стоимость сырья и энергии, региональные различия в поставках, а также практические методы сравнения предложений поставщиков. В нем также объясняется, как покупатели могут оценивать изменения цен, рассчитывать стоимость за лист или кубический метр и управлять рисками закупок при изменении стоимости сырья или условий транспортировки.
Цены на готовые плиты МДФ и последние рыночные сигналы
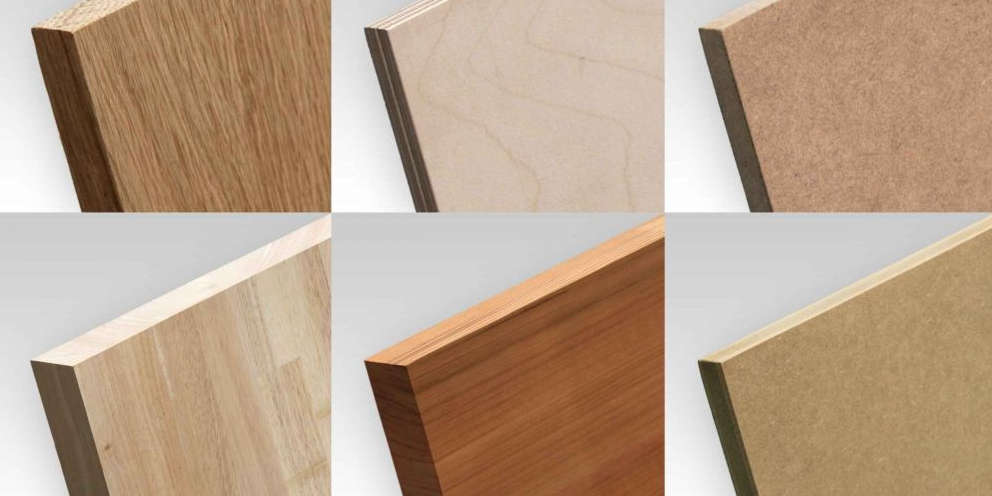
Цены на готовый МДФ варьируются в зависимости от толщины плиты, плотности, обработки поверхности, класса выбросов, объема заказа и условий доставки. Поэтому для полезного сравнения цен на рынке требуется не только единая цена за лист или кубический метр.
При получении коммерческих предложений от поставщиков из Китая, Юго-Восточной Азии, Европы или Северной Америки необходимо записывать дату запроса, спецификацию продукции, валюту, минимальный объем заказа и применимые условия торговли. Следует различать цены «от производителя» (FOB), цены «на условиях CIF» и цены с доставкой, поскольку они включают в себя разные составляющие стоимости.
Сравните основные категории товаров по отдельности:
-
Стандартный необработанный МДФ: сравните эквивалентную толщину, размеры, требования к плотности, качество поверхности и классификацию выбросов.
-
Влагостойкий МДФ: Перед сравнением его цены со стандартным МДФ убедитесь в наличии указанного сорта и документации о проведенных испытаниях.
-
МДФ с меламиновым покрытием: укажите декоративную отделку, качество поверхности, толщину плиты и любые особые требования к дизайну.
-
МДФ с облицовкой шпоном или специальными материалами: Учитывайте породу шпона, качество отделки, обработку поверхности и дополнительные технологические требования.
Минимальные объемы заказа и оптовые скидки зависят от поставщика, производственного графика, спецификации продукции и требований к упаковке. Вместо того чтобы предполагать универсальный минимальный объем заказа, запрашивайте ценовые предложения для разных объемов заказа.
Сигналы для мониторинга
Потенциальное повышение цен: Рост стоимости древесного волокна, смолы, энергии или транспортных расходов может привести к повышению цен поставщиков, особенно если производители не в состоянии покрыть дополнительные расходы.
Возможное давление в сторону снижения цен: избыточные запасы, сокращение заказов, улучшение доступности продукции или более конкурентоспособные тарифы на перевозку грузов могут создать возможности для переговоров.
Эти сигналы сами по себе не определяют общерыночное направление ценообразования. Перед корректировкой планов закупок необходимо подтвердить движение цен с помощью актуальных ценовых предложений от сопоставимых поставщиков и соответствующих рыночных данных.
Сравнение цен на МДФ в Европе, Азии и Северной Америке.
Региональные цены на МДФ отражают различия в производственных затратах, технических характеристиках продукции, условиях торговли и каналах сбыта. Для корректного сравнения следует использовать эквивалентные продукты и одинаковую ценовую основу.
Азия: Покупателям, закупающим продукцию в Китае и Юго-Восточной Азии, следует сравнить производственные мощности заводов, технические характеристики картона, экспортную упаковку, минимальные объемы заказа и цены FOB. Различия в плотности, классификации выбросов и качестве обработки поверхности могут существенно повлиять на предлагаемую цену.
Европа: Цены на европейскую продукцию следует оценивать с учетом соответствующих технических характеристик, страны-производителя, требований к сертификации и условий поставки. Более высокая цена может отражать различия в качестве продукции, документации, подтверждающей соответствие стандартам, или затратах на дистрибуцию, а не только географические особенности.
Северная Америка: Цены на импортный МДФ, внутренние расценки производителей и розничные цены отражают разные этапы цепочки поставок. Розничные цены, как правило, включают затраты на дистрибуцию и обработку и не должны напрямую сравниваться с экспортными ценами FOB.
Как создать сопоставимый региональный ценовой ориентир
-
Выберите типовую спецификацию, например, стандартный необработанный МДФ толщиной 18 мм с заданными размерами и требованиями к плотности.
-
Соберите актуальные коммерческие предложения от нескольких поставщиков в каждом целевом регионе.
-
Переведите все цены в единую единицу измерения, например, доллары США за кубический метр.
-
Отдельные цены FOB, CIF и с доставкой.
-
При расчете окончательной стоимости необходимо добавить стоимость фрахта, пошлин, страхования, портовых сборов и доставки по суше.
-
Сравнивайте аналогичные предложения за разные периоды времени, чтобы выявить реальные изменения цен.
Региональную ценовую премию или годовой тренд следует публиковать только в том случае, если базовые котировки или индекс цен достаточно сопоставимы. В противном случае следует представлять отдельные котировки в качестве примеров, а не репрезентативные региональные показатели.
Как затраты на древесное волокно и древесную щепу влияют на ценообразование МДФ
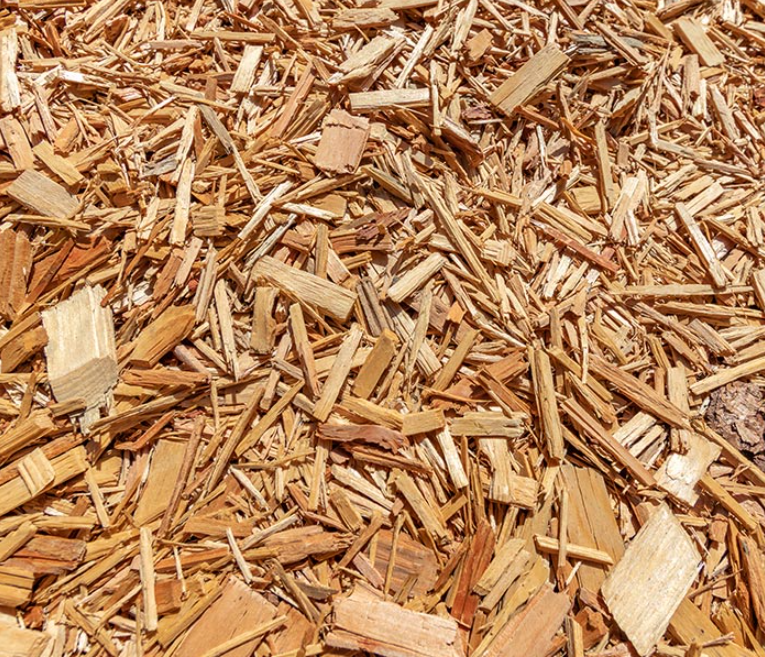
Древесное волокно составляет 50-60% от общей стоимости производства МДФ, что делает его основным фактором в вашем счете. Энергетика занимает второе место с 20-25%, а оставшаяся часть приходится на смолу, транспортировку, рабочую силу и амортизацию. Поскольку готовый МДФ содержит 80-85% древесного волокна, изменения цен на сырье рано или поздно отразятся на вашем предложении.
Расчеты просты. Когда стоимость древесного волокна увеличивается на 10%, и завод полностью перекладывает это на потребителей, общие затраты на производство МДФ возрастают на 5-6%. При других изменениях цен, увеличение стоимости волокна на 5% повышает производственные затраты на 2.5-3.0%, а скачок на 20% — на 10-12%. Используйте эти соотношения для проверки предложений поставщиков во время переговоров. Если заявленное повышение превышает этот диапазон, ищите ниже него изменения цен на смолу, энергию, транспортные расходы или валютные колебания.
На практике теория сталкивается с трудностями. Сырая древесная щепа (2-15 мм) должна пройти через измельчение, термическую обработку, сушку и просеивание, прежде чем превратиться в пригодное для использования волокно (0.1-2 мм). Из-за этого процесса преобразования колебания цен на сырую щепу не передаются напрямую. Потребление электроэнергии оборудованием, потери при обработке и расход смолы могут запаздывать или усиливать первоначальный ценовой сигнал.
Коэффициент использования производственных мощностей также меняет ситуацию. Когда комбинаты работают на 85-90% мощности, они получают возможность устанавливать цены и быстрее перекладывают повышение себестоимости на потребителей, иногда увеличивая ее больше, чем стоимость сырья. Ниже этого порога комбинаты часто компенсируют часть потерь за счет сокращения маржи или изменения источников поставок, вместо того чтобы сразу повышать цены на листовой металл.
Для вашего календаря закупок важен фактор времени. Резкие скачки цен на древесную щепу быстро влияют на новые заказы и предложения по пополнению запасов. Долгосрочные контракты на поставку отстают на квартал или более из-за запланированных интервалов переоценки. Высокие запасы на заводе могут задерживать перераспределение средств на недели или месяцы, но как только эти запасы распродаются, повышение цен сильнее и быстрее отразится на вашем следующем заказе.
Стоимость фрахта усугубляет ситуацию. Морские перевозки составляют 8-15% от себестоимости МДФ на основных торговых маршрутах. Когда стоимость древесного волокна растет вместе с тарифами на перевозку, первоначальное повышение цены FOB многократно увеличивается к моменту достижения цены CIF с учетом доставки. Перед бронированием контейнера, основываясь на предположениях, проверьте оба показателя.
Изменения цен на смолы UF/MUF, метанол и мочевину
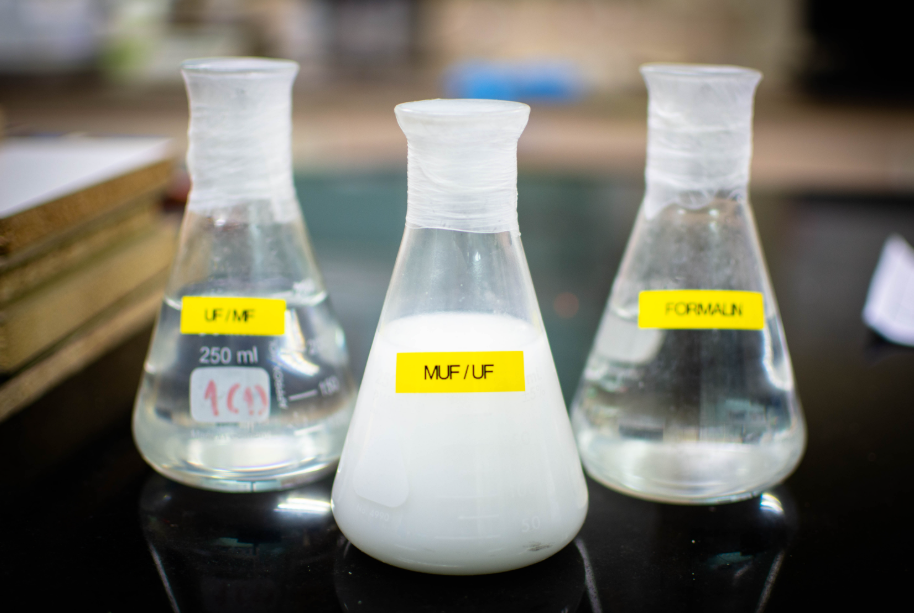
Цена на метанол вышла за пределы своего обычного диапазона. Средняя цена на высококачественный метанол в Китае в начале апреля 2026 года составляла 3,035.8 юаней/тонну, а к началу сентября выросла до 3,379.1 юаней/тонну, что на 505.9 юаней, или 17.6%, больше по сравнению с предыдущим месяцем. К 9 октября спотовые цены в Тайцане выросли еще больше, до 4,715–4,950 юаней/тонну, что на 315–450 юаней больше, чем в конце сентября. Метанол напрямую используется в производстве формальдегида, а формальдегид влияет на стоимость смол UF/MUF. Это ценовое давление быстро передается, при этом прибрежные рынки опережают внутренние регионы.
В противоположном направлении развивалась ситуация с мочевиной. В начале апреля цены оставались стабильными на уровне 1,882.1 юаня/тонну, а к сентябрю снизились до 1,771.9 юаня/тонну, примерно на 110 юаней ниже весеннего уровня. 9 октября спотовые цены держались около 1,777.5 юаня/тонну, а на следующий день производитель Hualu Hengsheng снизил котировки до 1,745 юаней/тонну.
В целом, это повлияло на цены на смолы: с апреля по сентябрь цены на метанол выросли на 11.3%, а на мочевину за тот же период упали на 5.9%. Поскольку формальдегид составляет большую долю в рецептурах ультрафильтрации/мультифильтрации, чем мочевина, маржа прибыли от смол снижается, даже несмотря на снижение цен на мочевину.
Рекомендации по закупкам: Когда цена метанола превышает 3,300–3,500 юаней/тонну, следует сократить срок действия цен на смолу и добавить пункты о повышении цен, привязанные к цене формальдегида. Когда цена мочевины колеблется в диапазоне 1,750–1,900 юаней/тонну, следует зафиксировать цены или распределить закупки во времени, чтобы застраховаться от краткосрочных колебаний.
Как энергетические, транспортные и экологические нормы влияют на себестоимость производства МДФ
Энергопотребление является определяющим фактором в каждом счете за МДФ. Данные экологической декларации продукции (EPD) показывают, что на производство приходится примерно 83% воздействия на глобальное потепление за весь жизненный цикл, 90% закисления и 86% эвтрофикации. Основная часть этого экологического и финансового бремени ложится на производственный цех. Для производства каждого кубического метра МДФ требуется примерно 54% ископаемого топлива, 6% атомной энергии и 40% возобновляемых источников. Сушка, подготовка волокна и горячее прессование потребляют больше всего энергии, поэтому любое повышение тарифов на природный газ или электроэнергию сначала затрагивает эти три этапа и увеличивает себестоимость производства панелей. Заводы, использующие котлы на биомассе и древесные отходы в качестве сырья, значительно сокращают потребление ископаемого топлива. В одном из сравнительных анализов жизненного цикла (LCA) установка с использованием древесных отходов и низким энергопотреблением показала лучшие экологические показатели в своей категории. Альтернативы на основе багассы и фенольных соединений показали еще лучшие результаты по истощению ресурсов, получив на 45% меньше баллов, чем обычная МДФ, при эквиваленте руды в 10.1 кг.
Грузоперевозки сильнее всего сказываются на стоимости более тяжелых листов. Лист толщиной 25 мм весит 80-100 фунтов, тогда как лист толщиной 6 мм весит 30-40 фунтов, и более толстые панели занимают меньше места на кубический метр. Автомобильные перевозки на расстояние более 500 км увеличивают базовую цену на 10-20%, а на 1,000 км — на 20-40%. Железнодорожные перевозки обходятся дешевле на 5-10% и 10-20% соответственно на тех же расстояниях. При заказе 20 тонн на сумму 20 000 долларов только 500-километровый маршрут автомобильным транспортом может добавить 1,000-2,000 долларов к стоимости. Морские перевозки на западное побережье США обходятся в 3,000-5,000 долларов за TEU без учета портовых сборов, стоимости доставки, страхования и пошлин. Принимайте решения о закупке, основываясь на себестоимости за кубический метр с учетом доставки, а не на цене FOB, поскольку коэффициент использования контейнеров и расстояние от завода до порта существенно влияют на конечную стоимость, в большей степени, чем первоначальная цена на контейнер.
Соблюдение экологических норм добавляет третий уровень затрат. Соответствие стандартам выбросов формальдегида, таким как E0/NAF, CARB Phase 2, EPA TSCA Title VI и EN 13986, увеличивает затраты на разработку рецептуры смолы, тестирование и отслеживаемость, хотя и защищает от отказов при экспорте. Выбор смолы также влияет на эти показатели. В одном из случаев анализа жизненного цикла составы на основе меламиноформальдегида показали на 15% более высокую экотоксичность (1.5×10⁸ PDF м³·сут) по сравнению с базовыми системами на основе ультрафильтрации — компромисс, на который стоит обратить внимание при аудитах поставщиков.
Контрольный список для подготовки к следующему запросу предложений от поставщика:
Состав источников энергии и потребление электроэнергии/тепла на м³
Тип смолы, класс формальдегида и документация по экологической декларации/углеродному следу.
Расстояние от завода до порта и эффективность загрузки контейнеров
Вид транспорта (автомобильный или железнодорожный) и сертификаты соответствия.
Рассчитайте себестоимость с учетом доставки, используя следующую формулу: цена на заводе + надбавка за энергосбережение + внутренний фрахт + морской/железнодорожный транспорт + портовые сборы + страхование + пошлины + сертификация соответствия. Отдавайте приоритет заводам с высокой долей биомассы, стабильными источниками древесных отходов, низким потреблением электроэнергии и прямым доступом к железнодорожной или портовой инфраструктуре. Такое сочетание обеспечивает наиболее надежную защиту от дефицита поставок и позволяет получить самую низкую общую себестоимость с учетом доставки.
Сезонный спрос, баланс спроса и предложения и перспективы рынка МДФ
Мировые показатели производства показывают, что темпы роста значительно опережают спрос. Прогнозируется, что объем производства МДФ вырастет со 121.87 млн м³ в 2025 году до 126.45 млн м³ в 2026 году, а затем будет расти со среднегодовым темпом 3.76% до 2031 года, достигнув примерно 152.05 млн м³. На Азиатско-Тихоокеанский регион приходится 60.3% мирового объема производства в 2025 году, чему способствуют жилищная политика и рост мебельного производства в Индии и Вьетнаме. Только на производство мебели приходится 51.1% мирового спроса на МДФ (примерно 62.28 млн м³), при этом производство дверц для шкафов, фасадов ящиков и панелей для полок опережает общий рынок, демонстрируя темпы роста в 4.04% до 2031 года.
Сезонность по-прежнему задает ритм. Первый квартал остается слабым каждый год. Медленное начало строительства и осторожные закупки мебели ограничили рост спроса в США в 2025 году до 1.1% в годовом исчислении, примерно до 667 миллионов квадратных футов. Весна обычно приносит восстановление, но в 2025 году результаты оказались ниже ожидаемых, и существенного роста цен не наблюдалось. Реальное движение цен началось во второй половине года, когда цены выросли из-за антидемпинговых мер Вьетнама в отношении импорта МДФ из Китая и Таиланда, ужесточения цен на энергоносители и сокращения потока дешевой продукции.
На ключевых рынках сохраняется нестабильный баланс спроса и предложения. Производство МДФ в Северной Америке с конца 2022 года работает ниже проектной мощности, в результате чего соотношение спроса и мощностей на 2024–2025 годы составляет менее 70%. Спрос в США вырос на 4.6% в 2025 году, но общее потребление осталось ниже 2.9 миллиарда кубических футов, чего оказалось недостаточно для устранения избытка предложения. В Индии наблюдается аналогичная ситуация: спрос растет более чем на 10% в год, но мощности расширяются быстрее. Коэффициент использования мощностей у основных индийских производителей снизился с ~80% в 2022 финансовом году до ~66% в 2025 финансовом году, а некоторые новые заводы стремятся к коэффициенту использования всего 40–50% в 2026 финансовом году.
Динамика цен различается по полугодиям. Прогнозируется, что цены в Северной Америке снизятся на 2.0–2.5% в 2025 году и примерно на 1.0% в 2026 году, при этом в начале спада последует восстановление во втором полугодии. Совокупные транспортные и энергетические затраты выросли на 19% с 2022 года, что является надежным сдерживающим фактором для любого более резкого падения.
Что это означает для сроков закупок?
Базовый сценарий : ежегодный глобальный рост на 3–4%, при этом спрос на мебель и шкафы будет опережать спрос на строительные панели.
Ситуация с переизбытком предложения : уровень загрузки производственных мощностей в Индии и Северной Америке остается ниже 70%, что приводит к снижению рентабельности (рентабельность в индийском секторе держится на уровне около 10%).
Сложный сценарий : ужесточение антидемпинговых мер и рост цен на оптоволокно и энергию приводят к региональному дефициту и резкому росту цен на водород.
Структурируйте рамочные соглашения, исходя из принципа «дешево в первом квартале, напряженно во втором», используя пункты об индексации цен, привязанные к индексам древесного волокна, смолы и энергоносителей. Незамедлительно следите за ежемесячными показателями загрузки мощностей, объемами импорта, началом производства на мебельных заводах и антидемпинговыми решениями — эти четыре показателя меняются задолго до того, как меняются основные цены на МДФ.
Разница в ценах и коэффициент пересчета затрат в зависимости от характеристик МДФ
Не вся МДФ стоит одинаково, и большой разброс цен между сортами застает многих покупателей врасплох. В начале 2026 года азиатский эталон для 18-миллиметровой влагостойкой МДФ класса E1 (720–780 кг/м³) составлял 480–580 долларов США/м³. Переход на сорт E0 с плотностью выше 800 кг/м³ и герметичной поверхностью увеличивает этот диапазон до 650–780 долларов США/м³. На внутреннем рынке Китая наблюдается аналогичная ситуация: средняя цена во втором квартале 2026 года составила 555 долларов США/тонна, что составляет около 416 долларов США/м³ при плотности 750 кг/м³ или 2,995 юаней/м³ при обменном курсе 7.2. На экспортных платформах стандартная цена на МДФ значительно ниже, от 180 до 280 долларов за м³, но толщина, плотность сердцевины, сорт клея и минимальный объем заказа (часто 20 м³) быстро влияют на эти цифры.
Для перевода стоимости кубических метров в стоимость листового материала используется следующая формула:
Цена за м³ × длина (м) × ширина (м) × толщина (м) = стоимость одного листа
Для стандартного листа размером 1220×2440 мм (площадь лицевой стороны 2.9768 м²):
|
Толщина |
Объём |
При 3,000 юаней/м³ |
При 4,000 юаней/м³ |
При 5,000 юаней/м³ |
|---|---|---|---|---|
|
6 мм |
0.01786 м ³ |
54 юаней |
71 юаней |
89 юаней |
|
9 мм |
0.02679 м ³ |
80 юаней |
107 юаней |
134 юаней |
|
12 мм |
0.03572 м ³ |
107 юаней |
143 юаней |
179 юаней |
|
15 мм |
0.04465 м ³ |
134 юаней |
179 юаней |
223 юаней |
|
18 мм |
0.05358 м ³ |
161 юаней |
214 юаней |
268 юаней |
|
25 мм |
0.07442 м ³ |
223 юаней |
298 юаней |
372 юаней |
Премии суммируются по конкретным характеристикам продукта:
Плиты высокой плотности: на 20–30% плотнее стандартных, или 10–20 долларов за лист.
Влагостойкий (MR-MDF): на 25–35% лучше, чем материал для внутренней отделки.
Водонепроницаемые/высокопроизводительные платы MR: +20–50%, при этом цена на герметичные листы толщиной 18 мм составляет 60–90 долларов против 30–50 долларов за стандартные.
E0/без формальдегида: на 10–15% выше цены MR, что обусловлено затратами на клеи и тестирование.
Огнестойкий МДФ: листы толщиной 16 мм стоят 65–75 долларов, в то время как стандартный материал, соответствующий стандарту CARB2, стоит 28–35 долларов.
Сверхгладкие/под покраску поверхности: +10–25%, при этом плотность часто превышает 60 фунтов/фут³ против стандартных 45–50 фунтов/фут³.
Комбинированный материал технического класса (E0 + ≥800 кг/м³ + герметичная поверхность): совокупная надбавка 35–60%, итоговая цена $650–780/м³
При расчете себестоимости следует учитывать , что сырье составляет 70–85% от цены готового листа. Каждое увеличение плотности на 100 кг/м³ повышает базовую стоимость на 10–20%. Влагостойкость увеличивает базовую цену в 1.25–1.35 раза, а обработка класса E0 добавляет еще 10–15%. Для огнестойкого материала следует заложить в бюджет 1.8–2.5-кратную стоимость стандартной листовой стали. Также следует учитывать отходы при резке: 8–15% для распиловки целых листов и 15–25% для листов неправильной формы с низкой эффективностью укладки. Объем заказа остается наиболее значимым фактором, влияющим на цену за единицу продукции. Минимальный объем заказа для экспорта составляет 480–2,000 листов, но закупка более 20 м³ значительно приближает вас к ценам, предлагаемым производителем.
План управления рисками, связанными с циклом закупок и ценообразованием
Рассмотрение закупок МДФ как разовой покупки скрывает реальные потери денежных средств. Задержки с поставками, внутренние согласования и незастрахованные рыночные риски приводят к снижению прибыли задолго до того, как товар попадет на склад приемщика. Дисциплинированный график и четкие границы рисков предотвращают эти потери.
Сравните свой цикл закупок с этими ключевыми показателями эффективности (KPI):
|
Модули |
Целевой показатель |
Действия руководства |
|---|---|---|
|
Цикл обработки заказа (товары из каталога) |
<1 день |
Цены по каталогу, автоматическое подтверждение. |
|
Общий цикл закупок |
2–5 дней |
Многоуровневая авторизация в зависимости от стоимости заказа |
|
Поставщик OTD |
≥95% (критические части ≥98%) |
Ежемесячные отчеты об оценке, встроенные в контракт. |
|
ОТИФ |
> 97% |
Отдельная система подсчета баллов для случаев нехватки средств и задержки. |
|
Отклонение цены (PPV) |
±2% от базового бюджета |
Ценообразование, привязанное к индексу, конкурентные торги |
|
Сроки поставки внутри страны |
3–10 дней |
Установите страховой запас с помощью P50/P80/P95 |
|
Сроки доставки морских грузов |
35–60 дней |
Запас 20–30% для трансграничных перевозок. |
Разделите весь цикл на отдельные этапы: спрос, утверждение, запрос коммерческого предложения, производство, транспортировка и проверка. Отслеживайте историю заказов не менее 12 месяцев, используя 80-й/95-й процентили и коэффициент вариации вместо простых средних значений. Установите оповещения о задержке доставки на 1–3 дня (желтый), 4–7 дней (оранжевый) и 7+ дней (красный).
Структура с двумя источниками поставок: 60–70% объема выделяется основному заводу, а 30–40% — резервному. Если производительность завода падает ниже 95% в течение двух кварталов подряд, его доля перераспределяется.
Система хеджирования ценовых рисков
Классифицируйте сырье по летучести:
Высокая волатильность (сырье, энергоносители, фрахт): ценообразование, привязанное к индексу, поэтапная привязка к поставщикам, двойные источники поставок.
Средняя волатильность (упаковка, стандартное оборудование): полугодовые соглашения, ценовые потолки.
Низкая волатильность (техническое обслуживание и ремонт, стандартные детали, находящиеся в стадии разработки): годовое ценообразование в рамках рамочного соглашения.
График поставок древесины и смолы с фиксированными параметрами:
В течение следующего месяца: блокировка 80–100%.
В ближайшие 2–3 месяцев: зафиксируйте 50–70%.
В ближайшие 4–6 месяцев: зафиксируйте 20–40%.
Ограничение на объемы отдельных партий руды до 30–40% от прогнозируемого ежемесячного спроса. Объемы фьючерсных контрактов должны строго соответствовать фактическим ежемесячным потребностям в сорте и объеме руды.
Триггеры эскалации:
Разница в ценах >5%: совместный анализ отделов закупок и финансов.
Разница в цене >8%: приостановите несущественные покупки, оцените альтернативные характеристики.
Доля одного поставщика >70%: помечать как риск концентрации, сертифицировать второй источник.
Разблокированный портфель >50% от 3-месячного бюджета: инициировать пакетную блокировку или заключение индексных контрактов.
Коммерческие предложения и смета затрат от поставщика МДФ
Восемь коммерческих предложений от поставщиков, полученных через существующие каналы закупок, показывают, насколько сильно различаются цены, если учесть минимальный объем заказа и требования к сертификации.
|
Поставщик |
Продукт |
котировка |
Мин. заказ |
|---|---|---|---|
|
Линьи Консмос Деревообрабатывающая промышленность |
18-миллиметровая водостойкая необработанная МДФ |
3–12 долларов за лист |
200 листов |
|
Хэцзэ Цинфа Предприятия |
Мебель из МДФ различной толщины |
3.50–6.20 долларов за лист |
500 листов |
|
Линьи Дитуо Международная торговля |
18 мм E0/E1 меламиновое покрытие |
5–13 долларов за лист |
400 листов |
|
Ляньюньган Лунъи Индустри |
HDF/MDF толщиной 1.8–5 мм |
1.80 долл. США/лист |
3,000 листов |
|
Линьи-Цюте Импорт/Экспорт |
7×8 футов, 7×9 футов, меламин E1/E2 |
22–28 долларов за лист |
100 листов |
|
Международный аэропорт Циндао Эверис |
Водонепроницаемый/шпон 12/15/18 мм |
180–230 долл./м³ |
25 м ³ |
Перед подтверждением заказа выполните следующие три формулы:
– Стоимость листа = количество × цена за единицу
– Объём = длина × ширина × толщина × количество
– Стоимость с учетом доставки = стоимость листа + упаковка + внутренняя перевозка + морская перевозка/страховка + пошлины + портовые сборы
При стандартной резке оставляйте 3-5% отходов, а при резке на станках с ЧПУ или нестандартных профилях — 5-10%. Всегда запрашивайте цену как за лист, так и за кубометр, чтобы выявить возможные расхождения в объеме загрузки.
Заключение
Сегодняшние колебания цен на древесноволокнистые плиты средней плотности обусловлены нестабильностью цен на смолы, ужесточением цепочек поставок древесины и региональными различиями в стоимости энергоносителей, и в ближайшее время ситуация не стабилизируется. Командам по закупкам, отслеживающим цены на сырье для МДФ, необходимо рассматривать этот квартал как период активного планирования. Заключайте контракты на смолы до того, как цены на карбамидо- и карбамидо-сополимеры сравняются с ростом цен на метанол и мочевину, диверсифицируйте источники древесной щепы в разных регионах, чтобы застраховаться от локального дефицита, и учитывайте сезонные колебания спроса в графике переговоров, вместо того чтобы реагировать на предложения постфактум.
Такой прогноз рынка дает вам немедленное преимущество в переговорах. Получите последние предложения от поставщиков, сравните их с приведенной выше разбивкой затрат и определите, где вы переплачиваете по сравнению с региональными показателями. Покупатели, которые будут действовать на основе данных этого месяца, смогут переторговать любые сделки с теми, кто все еще ждет стабильных цен, которых так и не будет.