
Les prix de référence du bois résineux ont augmenté de plus de 10 % d'une année sur l'autre, et si vous êtes responsable des achats pour une entreprise de fabrication de revêtements de sol stratifiés, ce chiffre est bien réel. Il est déjà intégré à votre prochain devis pour les panneaux HDF . Cette prévision des prix du bois analyse l'impact des coûts des matières premières et des pressions du secteur sur la chaîne d'approvisionnement, depuis les prix de référence du bois scié et de la pâte à papier jusqu'aux prix des panneaux HDF et MDF, et enfin sur votre coût de production au mètre carré.
Vous obtiendrez les données de prix réelles sur 12 à 24 mois, une formule pratique pour calculer l'impact d'une variation de 10 % du prix du bois sur vos marges, ainsi que les facteurs (droits de douane et fermetures de scieries) à l'origine de la volatilité actuelle. Vous repartirez également avec cinq stratégies d'approvisionnement applicables lors de vos prochaines négociations contractuelles. Ces stratégies permettent de distinguer les fabricants qui absorbent les coûts de ceux qui préservent leurs marges jusqu'en 2024 et au-delà.
Données sur les prix du bois d'œuvre sur 12 à 24 mois : indices de référence pour le bois résineux, le bois feuillu et la pâte à papier
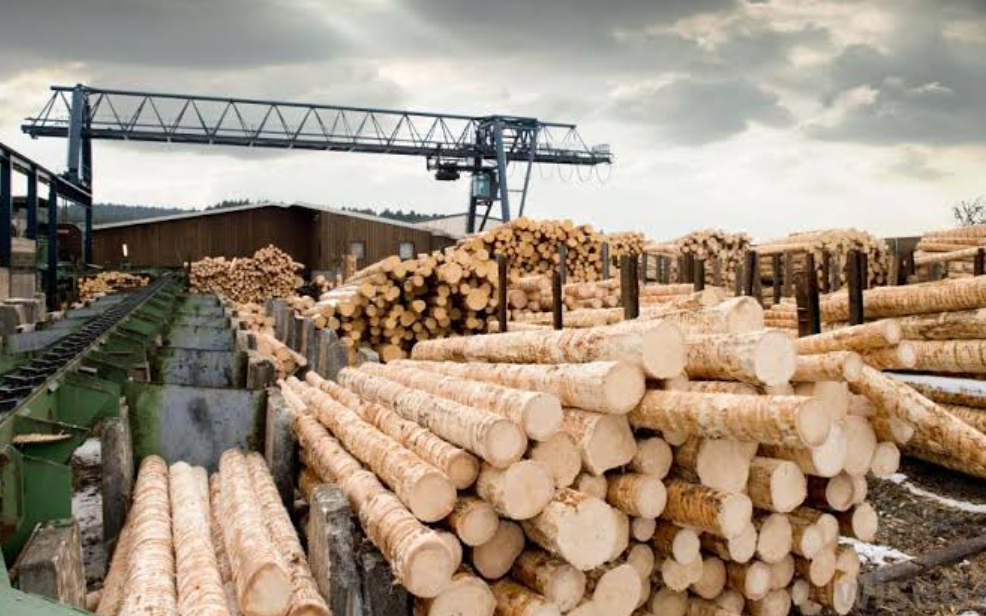
Les chiffres sont implacables, et cette prévision des prix du bois se fonde sur des données brutes. Le prix de référence du bois de sciage résineux en Grande-Bretagne est particulièrement révélateur. Il s'élevait à 55.98 £/m³ au cours des six mois précédant mars 2024, a grimpé jusqu'à 77.55 £/m³ en mars 2025 (soit une hausse nominale de 38.5 %), avant de se stabiliser à 59.70 £/m³ en septembre 2025. Cela représente un cycle complet de hausse et de correction en seulement 18 mois.
Les prix au comptant du bois d'œuvre en Amérique du Nord ont chuté encore plus rapidement. Le prix du bois d'œuvre d'épinette, de pin et de sapin de l'Ouest (2×4) est passé de 500 $US/mfbm en juillet 2025 à 430 $US/mfbm à la mi-septembre, soit une baisse de 14 % en neuf semaines. Du côté de la chaîne d'approvisionnement mondiale du bois d'œuvre, l'indice FRED du bois scié résineux confirme cette tendance à la baisse : de 328.2 à 326.9, puis à 317.6 et enfin à 286.6 au cours des quatre trimestres de 2025.
Proxies de bois dur et de pâte à bois
Les séries exactes de bois dur britanniques ne sont pas rendues publiques, utilisez donc les benchmarks régionaux américains comme indicateurs de tendance :
-
Bois d'œuvre dur : 16.27 $ → 18.72 $ (à la hausse)
-
Bois de pâte de feuillus : 6.30 $ → 5.73 $ (baisse)
-
Bois de pâte de pin (indicateur de pâte de bois) : fourchette de 5.08 $ à 5.67 $ pour les trimestres 2025 et 2026
Pour votre modèle de coûts de production de revêtements de sol, voici l'analyse comparative des prix du bois résineux et du bois feuillu : le bois résineux a connu la plus forte volatilité, le prix du bois d'œuvre feuillu est en hausse constante, et celui du bois destiné à la pâte à papier est resté relativement stable. Suivez les indices des prix du bois de Forest Research et les rapports hebdomadaires américains sur le marché du bois d'œuvre pour un suivi continu. Ces deux sources alimentent l'analyse complète de l'indice des prix du bois d'œuvre.
Situation actuelle du marché du bois pour l'approvisionnement en revêtements de sol stratifiés
Les prix en magasin reflètent déjà la pression sur le marché. Le revêtement de sol stratifié se vend entre 0.99 $ et 6.82 $ le pied carré, avec un prix médian de 3.19 $ le pied carré, tandis que les prix pour les professionnels se situent entre 0.64 $ et 5.12 $ le pied carré, avec un prix médian de 2.23 $ le pied carré. Pour les constructions commerciales, la plupart des contrats se situent dans la fourchette de prix de 1.39 $ à 2.79 $ le pied carré. Il s'agit du prix de référence actuel avant d'intégrer une nouvelle hausse des prix du revêtement de sol stratifié prévue entre 2024 et 2026.
Du côté de la demande, le marché mondial des revêtements de sol stratifiés devrait atteindre 3.67 milliards de dollars en 2026, contre 3.64 milliards de dollars en 2025, soit un taux de croissance annuel composé (TCAC) modeste de 3.65 % jusqu'en 2031. Une croissance régulière est importante lorsque les coûts des matières premières dans l'industrie des revêtements de sol augmentent plus vite que la demande du marché final.
Parallèlement, les importations américaines de parquets en bois dur ont chuté de 21 % sur un an au premier semestre 2026. C'est un signal clair que les acheteurs réduisent leur dépendance aux importations de bois dur, privilégiant probablement l'approvisionnement en panneaux à âme HDF/MDF d'origine nationale.
Avant de conclure un contrat, vérifiez ces principes de base en matière d'approvisionnement :
-
Certification FSC ou PEFC sur la couche centrale HDF
-
Données de gonflement d'épaisseur NALFA LF-2011 (<18 % standard, <12 % résistant à l'humidité, <5 % haute performance)
-
Indice d'usure AC3–AC5 adapté à l'application finale
Comment les prix du bois se répercutent sur les coûts des panneaux HDF et MDF
Le bois représente la totalité des coûts de production des panneaux de fibres . Au quatrième trimestre 2022, les intrants ligneux ont représenté près de 60 % du coût de production de la pâte à papier à l'échelle mondiale, surpassant largement l'énergie (17 %), les produits chimiques (14 %), les matériaux (5 %) et la main-d'œuvre (5 %). Ce ratio est le point de départ pour modéliser les coûts des matières premières dans l'industrie des revêtements de sol.
L'inflation des fibres confirme cette tendance. L' indice mondial des prix des fibres de bois dur est passé de 78.79 $/tonne boisseau-masse au troisième trimestre 2020 à 100.07 $/tonne boisseau-masse au quatrième trimestre 2022, soit une hausse de 27 % qui s'est répercutée directement sur le prix des panneaux.
Où se situent les prix du HDF et du MDF aujourd'hui
Le MDF standard coûte entre 15 et 25 $/m², tandis que le HDF se situe plus haut, entre 25 et 40 $/m². Sur la base des prix FOB 2026, le MDF de 18 mm se négocie entre 473 et 523 $/m³ en Europe, contre 390 à 432 $/m³ en Asie. Le HDF de 3 mm est coté à 470 $/m³ en Europe et à 388 $/m³ en Asie (FOB), soit une hausse d'environ 13.3 à 13.5 % sur un an.
Le MDF recouvert de mélamine ajoute 90 à 130 $/m³ par rapport au panneau brut, atténuant ainsi une partie de la volatilité du bois grâce à la valeur de la finition.
Le prix des panneaux bruts réagit en premier lorsque le prix de la pâte à papier ou des fibres augmente (la pâte NBSK se situe actuellement entre 1 570 et 1 640 $/tonne). Les panneaux HDF/MDF finis suivent avec un certain décalage, avec une répercussion généralement comprise entre 9 et 10 %.
Répartition des coûts de production des revêtements de sol stratifiés en fonction de l'inflation du bois
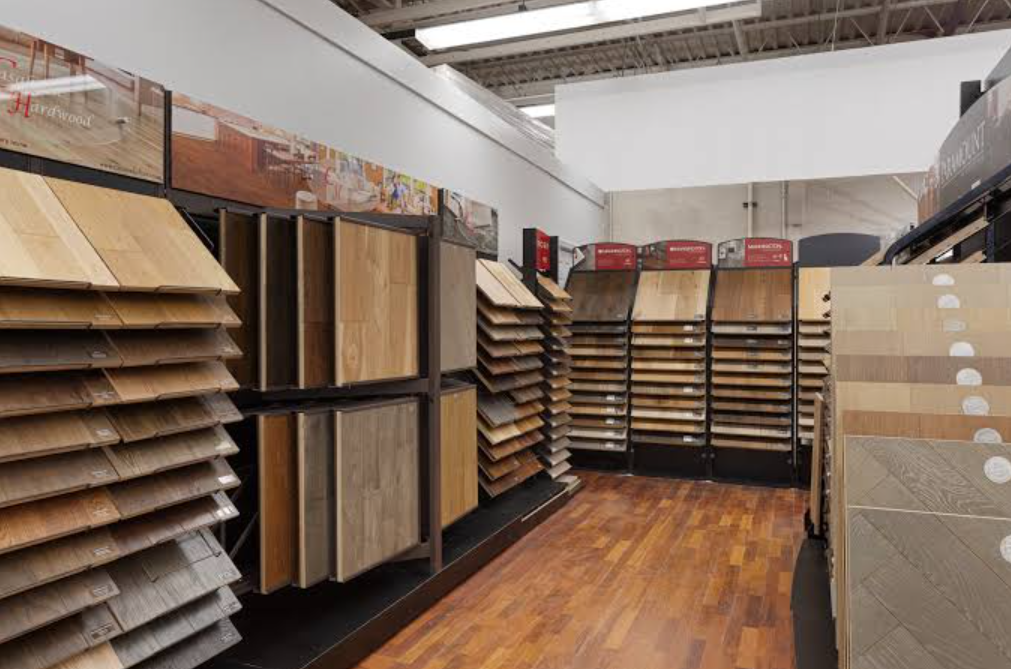
Si l'on décompose une lame de stratifié en ses différentes couches de coût, un composant domine largement le reste : le noyau en HDF. Ce noyau représente 40 à 50 % du coût total des matériaux, soit plus du double de tout autre élément. La couche d'usure arrive ensuite avec 15 à 20 %, le papier décoratif avec 10 à 12 %, et le support d'équilibrage avec 8 à 10 %. C'est pourquoi la volatilité du prix du bois affecte plus durement les fabricants de stratifiés que presque tous les autres types de revêtements de sol.
L'impact des calculs se fait rapidement sentir sur le prix final. Le stratifié économique (6-7 mm, AC3) coûte entre 8 et 12 €/m² de matériau, soit entre 15 et 22 €/m² posé. Le stratifié de qualité commerciale (10 mm, AC4/AC5) atteint quant à lui 20 à 30 €/m² de matériau et 30 à 42 €/m² posé. Cet écart de prix est étroitement lié à la densité du panneau central et à l'épaisseur de la couche d'usure.
Les indicateurs en amont confirment que la pression est bien réelle et non pas due à des fluctuations saisonnières. L'indice des prix à la production (IPP) du bois d'œuvre et des produits dérivés aux États-Unis a atteint 315.049 en août 2026, tandis que celui des grumes, du bois d'œuvre, du bois de pâte et des copeaux de bois s'établissait à 258.869. L'IPP des parquets en bois dur est passé de 268.464 en janvier à 277.894 en août, soit huit mois consécutifs de hausse.
Les ventes de conifères sur pied au Royaume-Uni le confirment : 35.17 £/m³ au cours de l'année se terminant en mars 2026, contre 31.16 £/m³ auparavant — soit une hausse de 11.7 % en termes réels.
Les primes de certification et de qualité accentuent la pression.
Trois surcoûts s'ajoutent à l'inflation du prix de base du bois :
-
Fibre certifiée PEFC : prime de 15 à 20 % par rapport à la matière première non certifiée
-
Panneaux HDF haute densité (≥ 900 kg/m³) : environ 30 % de plus que les panneaux standard de 800 kg/m³.
-
Couche d'usure améliorée : ajoute 3 à 5 €/m² ; support plus épais : ajoute 1 à 2 €/m²
-
Résine E0 à faible teneur en formaldéhyde : environ 1 à 2 €/m² supplémentaires
Formule : Calcul de l'impact sur les coûts d'une hausse de 10 % du prix du bois
Multipliez le coût de votre poste « bois » par 1.10, soustrayez la dépense initiale, et vous obtenez l'impact sur les coûts. C'est aussi simple que ça.
Formule de base : Coût supplémentaire = Dépenses de référence pour le bois × 10 %
Appliquons cela au prix de référence britannique des conifères. Un prix de 35.17 £/m³ en hausse de 10 % passe à 38.69 £/m³, soit une perte de 3.52 £/m³. Les ventes de conifères sur pied ont déjà bondi de 15.7 % en valeur nominale sur un an jusqu'en mars 2026.
Maintenant, reportez-le au coût total de votre projet en utilisant la part du bois :
-
Bois représentant 20 % du coût du projet : une hausse de prix de 10 % ajoute environ 2 % au coût total
-
Bois représentant 35 % du coût du projet : une hausse de prix de 10 % ajoute environ 3.5 % au coût total
-
Bois représentant 50 % du coût du projet : une hausse de prix de 10 % ajoute environ 5 % au coût total
Pour les revêtements de sol, où le panneau HDF représente 40 à 50 % du coût des matériaux, privilégiez le scénario à 50 %. Une augmentation de 10 % de la part de bois résineux peut à elle seule alourdir d'environ 5 % le coût total de fabrication, sans compter les variations de la teneur en pâte à papier ou en résine.
Sensibilité aux coûts par segment de produit de revêtement de sol stratifié
Tous les produits stratifiés ne subissent pas la même inflation des prix du bois. Le segment de marché a une importance souvent sous-estimée par les équipes d'approvisionnement.
Le stratifié d'entrée de gamme est le plus touché. Avec des matériaux à 0.60 $ à 1.50 $/pi², une épaisseur de 6 à 7 mm et une classe de qualité AC1 à AC3 , il n'y a aucune marge de manœuvre. La faible épaisseur des âmes signifie que les variations de prix du HDF se traduisent presque intégralement par une perte de marge. C'est votre segment le plus sensible aux coûts, point final.
Le stratifié de milieu de gamme (1.30 $ à 3.00 $/pi², 8 à 10 mm, AC3 à AC4) a plus de marge pour absorber la volatilité, surtout avec une sous-couche intégrée qui ajoute une valeur ajoutée.
Le stratifié haut de gamme (2.50 $ à 5.00 $/pi² et plus, 10 à 14 mm, AC4 à AC5, texture EIR) est le segment le moins sensible au prix. Les acheteurs privilégient l'épaisseur et le réalisme, et non le simple poids du matériau ; le pouvoir de fixation des prix reste donc intact malgré la hausse du coût du bois.
Le stratifié imperméable/résistant à l'eau coûte entre 3.00 et 5 $ le pied carré de matériaux, et entre 5.00 et 12 $ le pied carré d'installation. Les propriétés antimicrobiennes et la résistance à l'humidité ajoutent un supplément de 15 à 20 %.
La demande résidentielle — qui représente 68.55 % des volumes de 2025 — se concentre presque exclusivement sur les segments d'entrée et de milieu de gamme. C'est précisément là que la sensibilité aux prix est la plus forte et que toute hausse du prix des revêtements de sol stratifiés entre 2024 et 2026 sera ressentie le plus rapidement par les consommateurs finaux, et non absorbée par les fabricants.
Les coûts d'installation varient de 3 à 8 $/pi² standard à 8 à 17 $/pi² premium, la main-d'œuvre (1.50 à 6.00 $/pi²) et la sous-couche (0.10 à 0.75 $/pi²) complétant le tout.
Facteurs influençant le prix du bois : droits de douane, fermetures de scieries, climat et perturbations de la chaîne d’approvisionnement
Quatre forces s'affrontent actuellement, et aucune ne semble pouvoir se calmer. Pour comprendre la volatilité des cours HDF aujourd'hui, il faut commencer par analyser l'impact des droits de douane sur le bois.
Les droits de douane arrivent en tête. Les droits américains sur le bois d'œuvre canadien ont bondi à environ 34.45 % après la sixième révision administrative, contre 14.4 % auparavant. Si l'on ajoute un droit de douane mondial de 10 % sur les grumes et le bois d'œuvre importés, le coût total pour 2026 atteint 45.16 %. Les constructeurs et les distributeurs font déjà état de taux effectifs proches de 35 %, ce qui exerce une pression directe sur la chaîne d'approvisionnement mondiale du bois d'œuvre.
La fermeture des scieries aggrave le problème. Les scieries nord-américaines ont réduit leur capacité de production d'environ 5 milliards de pieds-planche rien qu'en 2023-2024. On prévoit que 1.3 milliard de pieds-planche supplémentaires disparaîtront à mesure que la Colombie-Britannique et le sud des États-Unis continuent de fermer des usines. Canfor a fermé ses usines d'Estill et de Darlington en Caroline du Sud, mettant ainsi hors service 350 millions de pieds-planche, et la fermeture de son usine de pâte à papier de Northwood a entraîné une perte de 300 000 tonnes de capacité annuelle.
Les chocs climatiques entraînent des flambées soudaines des prix. En Colombie-Britannique, 937 feux de forêt étaient actifs en 2026, ce qui a fait grimper le prix du bois d'œuvre à 653 $/MBF, un sommet en un an. D'autres rapports font état de prix supérieurs à 640 $ durant cette même période de perturbation.
Les contrats à terme ont encore fluctué entre 526 $/MBF début septembre 2025 et 543 $ en fin d'année. Les fermetures ont été plus nombreuses que les ouvertures, et le bois d'œuvre se situe désormais entre 500 et 600 $/MBF, dépassant même les 600 $ en cas de droits de douane ou d'incendies simultanés.
Perspectives du marché du bois à 6-12 mois pour les fabricants de revêtements de sol stratifiés
Le problème réside dans le coût des approvisionnements. Le marché mondial des revêtements de sol stratifiés devrait atteindre 3.67 milliards de dollars en 2026, puis 4.39 milliards de dollars d'ici 2031, avec un taux de croissance annuel composé (TCAC) de 3.65 %. Une croissance régulière, certes, mais sans éclat. Rien n'explique cependant la pression à la baisse sur les prix des panneaux que subissent actuellement les fabricants.
Le MDF est actuellement le segment de support à la croissance la plus rapide pour les revêtements de sol stratifiés, avec un TCAC projeté à 4.44 % jusqu'en 2031. Ce taux de croissance supérieur à celui de l'ensemble du secteur témoigne d'une demande structurellement forte pour les panneaux de particules, malgré une croissance du marché final qui reste modeste. Le marché mondial des fibres à base de bois le confirme : il représentait 41.51 milliards de dollars en 2026, contre 38.85 milliards en 2025, l'Europe détenant 28 % de parts de marché et l'Amérique du Nord 24 %.
Les coûts des panneaux devraient rester stables, voire fermes, au cours des 6 à 12 prochains mois. L'Europe subit actuellement les plus fortes pressions sur les prix des intrants. L'Asie propose toujours le prix FOB de référence le plus bas, vous offrant ainsi une plus grande flexibilité d'approvisionnement en MDF/HDF à court terme.
Pour votre budget, prévoyez une fourchette de prix FOB de 390 à 523 $/m³ pour le MDF/HDF en Asie et en Europe, et ajoutez 90 à 130 $/m³ pour les panneaux mélaminés. La demande de stratifiés aux États-Unis devrait afficher une croissance faible à modérée en 2026. À elle seule, la rénovation et le remplacement ont représenté 57.68 % de la demande en 2025. Privilégiez l'optimisation de l'épaisseur du noyau et la sécurisation des approvisionnements auprès des fournisseurs plutôt que les achats ponctuels durant ce cycle.
Calendrier des achats : Quand conclure les contrats d’approvisionnement en bois et en panneaux HDF/MDF
Choisir le bon moment pour acheter est aussi important que négocier le prix. De novembre à janvier, c'est le moment idéal pour faire de bonnes affaires : la demande de bois diminue, les scieries négocient plus fermement et les achats de décembre permettent souvent d'éviter les hausses de prix du 1er janvier qui affectent la plupart des contrats annuels.
Vous prévoyez une installation au printemps ? Réservez plus tôt que vous ne le pensez. Pour les projets de mars à juillet , il est indispensable d’obtenir un devis entre janvier et mi-avril , ou au minimum 8 à 12 semaines avant l’installation , afin d’éviter les fluctuations liées à la haute saison.
Les délais de livraison varient selon le produit :
-
Panneaux à base de bois : prêts à l'emploi
-
Bois d'œuvre de charpente trié mécaniquement : 1 jour à 2 semaines
-
Revêtements de sol manufacturés : 4 à 8 semaines
Évitez les fluctuations saisonnières en cas de choc d'approvisionnement (fermetures d'usines, modifications tarifaires, intempéries). Réservez immédiatement. Si les délais de livraison régionaux dépassent 2 à 3 semaines , sécurisez d'abord votre prochain besoin à 30 jours, puis fractionnez le reste.
Trois procédures d'approvisionnement à mettre en œuvre dès maintenant :
-
Utilisez des contrats à prix fixe pour les gammes de panneaux HDF/MDF à forte volatilité, en commençant par les articles à long délai de livraison.
-
Conservez une marge de sécurité de 3 à 5 % à la limite des arbres.
-
Ciblez les fournisseurs certifiés FSC avec des quantités minimales de commande de 50 m³ et des délais de livraison de 20 à 30 jours afin de diversifier vos sources d'approvisionnement et de réduire votre exposition à un seul fournisseur.
Cinq stratégies directes de maîtrise des coûts pour la prochaine négociation d'approvisionnement
La volatilité du prix du bois crée un écart. L'habileté en négociation permet de le combler. Voici ce que vous devez présenter lors de votre entretien avec votre fournisseur de HDF/MDF ce trimestre.
-
Vérifiez les contrats pour déceler les frais cachés. Les clauses obsolètes réduisent les marges. Au-delà du prix unitaire, examinez les conditions de paiement, le transport, la garantie et les niveaux de service. C'est là que se trouvent les véritables économies.
-
Apportez vos données de dépenses. Le volume historique, les remises obtenues et la fréquence d'achat vous donnent un argument de poids face aux fournisseurs. Les chiffres sont toujours plus convaincants que les arguments.
-
Demandez trois devis concurrentiels avant de renouveler votre contrat. En comparant vos prix aux tarifs du marché, vous transformerez l'augmentation de prix de votre fournisseur en une offre attractive.
-
Consolidez les volumes de vos achats par référence et unité commerciale. Le regroupement des achats vous permet de bénéficier de tarifs dégressifs. Les fournisseurs récompensent le pouvoir d'achat.
-
Négociez des engagements en échange d'économies. Proposez un gel des prix pendant 12 à 24 mois contre des garanties de volume. Indiquez-leur que vous pouvez vous engager sur des volumes plus importants s'ils maintiennent les prix pendant cette période. Les accords de standardisation des processus ont permis de réaliser des économies de 30 à 50 % dans des contrats d'externalisation comparables. Ce potentiel mérite d'être atteint.
Préparez-vous en ayant une vue d'ensemble du coût total de possession, votre seuil de rentabilité et une ventilation des facteurs de coût des matières premières.
Réponse des prix et des marges à l'impact des prix du bois sur les revêtements de sol
L'histoire a déjà connu ce phénomène. Le prix du bois d'œuvre résineux a bondi de plus de 250 % à partir d'avril 2020, selon une analyse de la NAHB, et cette flambée a renchéri le prix moyen d'une maison individuelle neuve de près de 36 000 $. En mars 2021, le prix du bois d'œuvre résineux affichait encore une hausse de plus de 180 % par rapport à ce niveau de référence, pénalisant directement les fabricants de parquets. Le prix du bois d'œuvre a culminé à plus de 1 400 $ les mille pieds-planche en 2021, avant de se stabiliser à environ 655 $ à la mi-2022, soit encore 30 % au-dessus des normes pré-COVID.
Les prix des revêtements de sol ont suivi la même tendance. À un moment donné, leur coût a augmenté d'environ 7 % sur un an, les parquets massifs et contrecollés absorbant les coûts du bois, tandis que les stratifiés et les vinyles ont également subi l'inflation du prix de la résine. Le prix des parquets en bois, en particulier, était supérieur de 10 à 15 % à celui de 2019 en 2022.
Les marges varient selon les canaux de distribution. La marge moyenne des revêtements de sol en magasin avoisine les 37 %, tandis que celle du parquet massif se situe entre 45 et 55 % sur le marché résidentiel. Le coût du parquet contrecollé illustre cette progression : de 18 à 30 $/m² FOB Chine, il devient 28 à 50 $/m² une fois arrivé, 34 à 65 $/m² en gros, puis 47 à plus de 100 $/m² pour le prix de détail (matériaux uniquement), sans compter les 32 à 86 $/m² supplémentaires liés à la pose.
Fin 2022, le prix du bois d'œuvre s'est stabilisé entre 400 et 500 dollars les mille pieds-planche, ce qui a permis aux fabricants de rationaliser leur production, d'absorber sélectivement les coûts et de stimuler l'innovation produit afin de préserver leurs parts de marché.
Tableau de bord des achats pour le suivi continu du marché du bois
Créez un tableau de bord, pas une feuille de calcul que vous consultez une fois par trimestre. Suivez quatre sources : les indices des prix du bois d’œuvre britanniques de Forest Research (publications semestrielles, mai et novembre), l’IPP du bois d’œuvre FRED (294.899 en août 2026, 300.611 après ajustement saisonnier), les prix au comptant du bois d’œuvre (572 $/millier de pieds-planche au 14 septembre 2026, en baisse de 1.12 % par rapport à la veille) et l’ indice du bois d’œuvre de la Banque mondiale (82.70, contre 83.30 il y a un an).
Structurez le tableau en trois lignes. La première ligne présente l'indice actuel, le pourcentage de variation mensuelle, le pourcentage de variation annuelle et la date de la dernière publication. La deuxième ligne suit séparément les tendances des ventes sur pied, des grumes de sciage et du bois rond. La troisième ligne compare le prix spot du bois d'œuvre à l'IPP et à l'indice du bois pour détecter les divergences ; configurez des alertes lorsque l'écart entre le prix spot et l'indice dépasse votre seuil de révision des contrats.
Conclusion
Le prix du bois est le principal facteur qui pèse sur vos marges cette année. Les prix de référence du bois résineux ont augmenté de plus de 10 %, et ceux des panneaux HDF/MDF absorbent cette inflation presque intégralement. Le calcul est implacable : une variation de 10 % du prix du bois ne reste pas un problème de 10 %. Elle se répercute sur l’ensemble de votre structure de coûts jusqu’à atteindre vos stocks.
Les entreprises qui remporteront les marchés publics en 2024 auront conclu des contrats avant la pénurie d'approvisionnement du troisième trimestre, diversifié leur mix bois résineux-bois feuillu et testé la résistance de matériaux de base alternatifs des mois à l'avance.
Vous disposez désormais des données, de la formule et de cinq stratégies de négociation à mettre en œuvre. Ne les laissez pas de côté. Consultez vos contrats fournisseurs actuels, comparez les chiffres à ces prévisions et entamez les discussions dès cette semaine.