
El creciente sector del mueble en Egipto impulsa la demanda de MDF, mientras que la oferta local de este material tiene dificultades para satisfacerla. Esta brecha se refleja en plazos de entrega más largos, precios más altos y cambios en las estrategias de abastecimiento en toda la región.
A medida que la producción de muebles aumenta para satisfacer tanto la demanda interna como los pedidos de exportación, los compradores se dan cuenta de que los fabricantes egipcios de tableros aún no pueden cubrir el volumen. Por lo tanto, las importaciones están aumentando y los comerciantes están asumiendo mayores riesgos cambiarios y problemas de transporte.
Comprender las tendencias de suministro de MDF en Egipto marca la diferencia entre asegurar precios estables para los paneles y tener que buscar proveedores alternativos cuando se produzca la próxima escasez. El siguiente análisis detalla la capacidad actual de producción de paneles de madera, los factores que impulsan la demanda del sector del mueble y las oportunidades que se presentan para fabricantes y comerciantes dispuestos a actuar con anticipación.
Tamaño del mercado de MDF en Egipto y trayectoria de crecimiento (2024-2033)
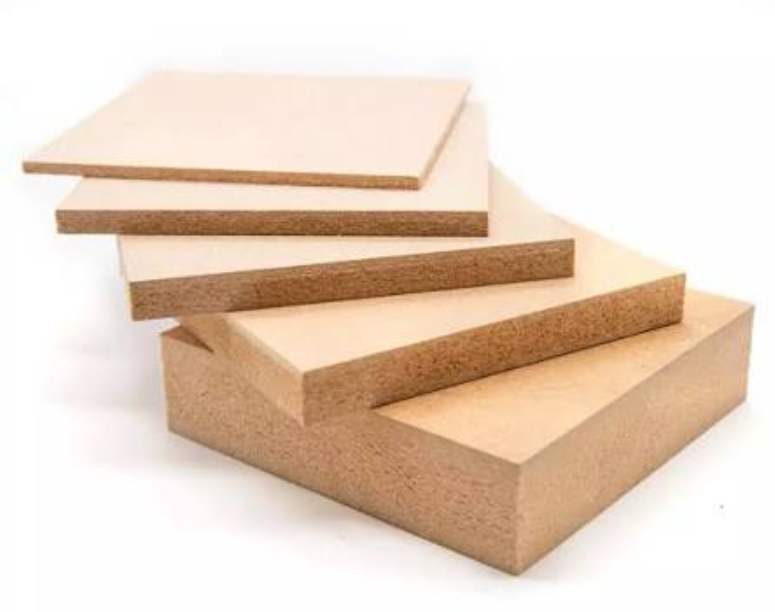
El mercado egipcio de MDF alcanzó los 308.7 millones de dólares en 2024. Se prevé que para 2033 esta cifra llegue a los 669.5 millones de dólares . Si hacemos los cálculos: una tasa de crecimiento anual compuesta (TCAC) del 9.7 % entre 2025 y 2033, más una ganancia absoluta de 360.8 millones de dólares durante el período de previsión. Esto representa más del doble del tamaño actual del mercado, un crecimiento de 2.17 veces en menos de una década.
Compárese eso con lo que está sucediendo en el resto de la región. Egipto empieza a parecerse menos a un mercado típico y más a una excepción.
Comparación entre Egipto y el crecimiento regional de la producción de paneles de madera:
- Paneles de madera de Oriente Medio: 0.6%-0.7% CAGR (2024-2035), alcanzando aproximadamente 25 millones de metros cúbicos y 11.3 millones de dólares para 2035.
- Paneles de madera para la región MENA (primer presupuesto): Tasa de crecimiento anual compuesta (CAGR) del 1.5 % en volumen / Tasa de crecimiento anual compuesta (CAGR) del 2.1 % en valor, moviendo desde 22 millones de metros cúbicos / 9.6 millones de dólares en 2024 a 26 millones de metros cúbicos / 12 mil millones de dólares para 2035
- Paneles de madera para la región MENA (segunda estimación): Tasa de crecimiento anual compuesta (CAGR) del 1.2 % en volumen / Tasa de crecimiento anual compuesta (CAGR) del 1.7 % en valor, proyectando 28 millones de metros cúbicos y 13.6 millones de dólares para 2033.
El crecimiento de Egipto no solo supera estos parámetros, sino que es varias veces mayor. Para los fabricantes de muebles y los comerciantes de tableros que evalúan dónde invertir a largo plazo, esta diferencia es crucial. Un mercado que crece a casi diez veces el promedio regional indica una presión de demanda sostenida, no un repunte temporal vinculado a un ciclo de proyecto o un pedido de exportación.
Esto posiciona a Egipto como una excelente oportunidad de crecimiento dentro de la industria de paneles de madera en la región MENA. Para los proveedores que evalúan dónde expandir su distribución o asegurar su capacidad de producción, la prioridad que se le da a Egipto sobre otras opciones en Oriente Medio se fortalece con cada nuevo dato. La demanda de materiales de construcción que alimenta este sector —viviendas nuevas, acondicionamiento de locales comerciales, construcción de hoteles— sigue incrementando la necesidad de tableros del sector del mueble, una demanda que las fábricas locales por sí solas no pueden satisfacer.
Tendencias en el suministro de MDF en Egipto: Producción local frente a dependencia de las importaciones.
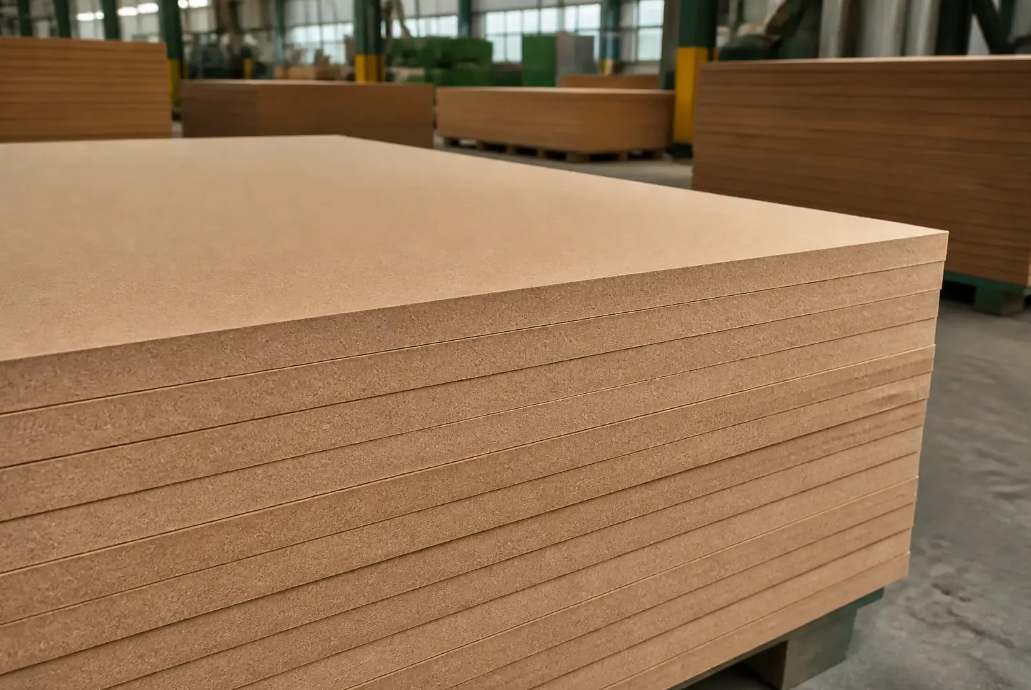
Las cifras hablan por sí solas. Durante décadas, toda la producción egipcia de MDF dependió de un único fabricante: Nag Hammadi Fiberboard, con dos líneas de producción que sumaban aproximadamente 90 000 m³/año (60 000 m³ para tableros gruesos y 30 000 m³ para tableros delgados), construidas con equipos alemanes Siempelkamp. Una sola planta. Esa era toda la base de producción local. Cuando sufría paradas por mantenimiento o escasez de insumos, todo el mercado lo notaba.
Esa concentración explica el déficit histórico de suministro del 80 % al 90 % que señalan los analistas. Egipto dependió en gran medida de las importaciones para cubrir la falta de capacidad de producción nacional. Los datos aduaneros lo confirman: solo en 2023, Egipto importó tableros de partículas y paneles similares a base de madera (HS 441010) por un valor de 7.5 millones de dólares, lo que equivale a un total de 9.79 millones de kg.
Por qué la materia prima local no cumplió con las expectativas
El suministro tradicional de fibra de madera en Egipto nunca ha sido abundante. Esto ha obligado a que los nuevos proyectos recurran a insumos no convencionales: paja de arroz y hojas de palmera datilera en lugar de los residuos de madera habituales. Se trata de una solución improvisada nacida de la necesidad, no de una innovación por sí misma.
La nueva ola de capacidad
Tres proyectos cambian las matemáticas:
- WOTECH/Beheira (Idku): ~205,000 m³/año, utilizando 250,000 toneladas/año de paja de arroz, respaldado por una inversión de 210 millones de euros.
- Planta de hojas de palmera datilera Toshka: ~125,000 m³/año, construido junto a una plantación de dátiles de 40,000 acres.
- Instalación de la ciudad de Sadat: 200,000 m³/año
En conjunto, esto representa una capacidad de diseño de aproximadamente 530 000 m³/año. Incluso con una utilización conservadora del 50-70 % en el primer año, esto se traduce en un suministro real a corto plazo de entre 265 000 y 371 000 m³/año, suficiente para cerrar la brecha histórica, suponiendo que la logística de las materias primas se mantenga estable.
Demanda de tableros de MDF por parte de la industria del mueble en Egipto
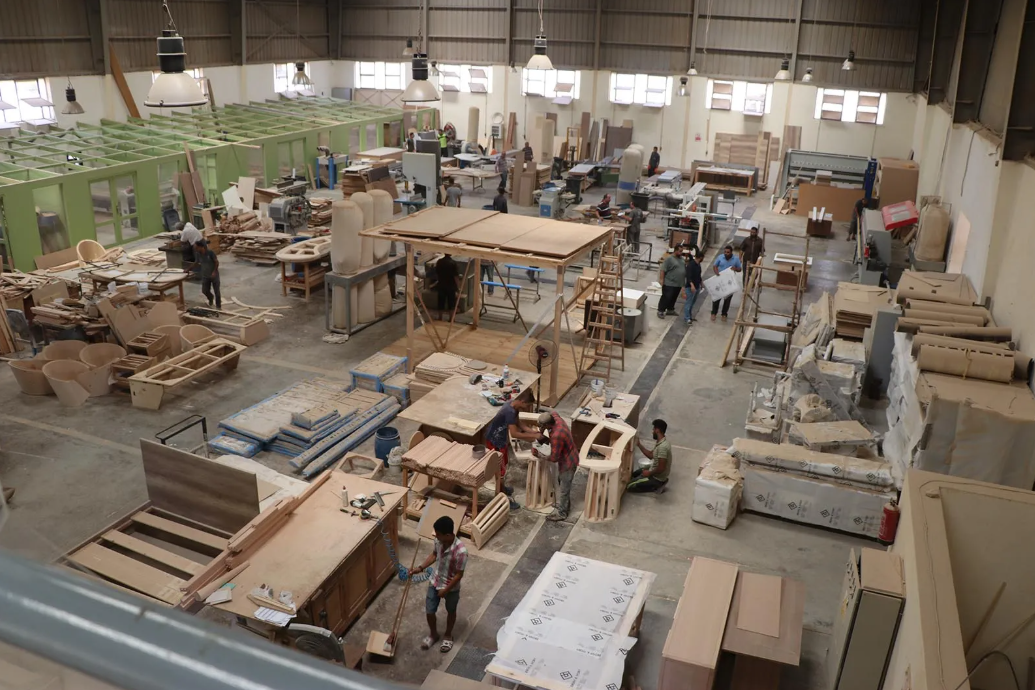
Puertas de armarios. Paneles de pared. Muebles de cocina modulares. Si entras en cualquier taller de muebles de El Cairo o Alejandría, el MDF está por todas partes. La fabricación de muebles es el principal motor de la demanda egipcia de tableros de MDF, especialmente para armarios, roperos, paneles de pared y muebles modulares.
Los fabricantes de muebles de Gap están luchando
Según estimaciones del sector, la demanda de MDF en Egipto oscila entre 160 000 y 190 000 m³/año . La oferta local ronda los 90 000 m³/año , lo que supone un déficit anual de entre 70 000 y 100 000 m³ . Las fábricas nacionales solo cubren entre el 47 % y el 56 % de las necesidades reales de los fabricantes de muebles. El 44 % al 53 % restante debe provenir de otras fuentes, generalmente importaciones.
Esto no se limita al MDF. El sector de productos de madera de Egipto en general registra un déficit cercano a los 307 millones de dólares , lo que obliga a los fabricantes de muebles a depender de paneles importados simplemente para mantener las líneas de producción en marcha.
La capacidad local aún no se ha puesto al día. Durante años, la producción de MDF en Egipto se realizó a través de una única planta que utilizaba bagazo en Naga Hammadi, con una expansión limitada a aproximadamente 97 000 m³ para 2026. Dos empresas más recientes —Nile Wood Factory en Sadat City y Wood Tech Factory en Al-Beheira— ahora suministran alrededor del 50 % del volumen de materia prima para la producción nacional de MDF.
¿Por qué los fabricantes de muebles siguen eligiendo el MDF?
Costo y facilidad de procesamiento. El MDF se mecaniza fácilmente, se pinta y lamina sin problemas, y su precio es inferior al de la madera maciza. Los precios de venta al público muestran que el MDF de 8 mm ronda los 250 EGP/m² , el de 4.2 mm cerca de los 150 EGP/m² , el de 3 mm entre 105 y 110 EGP/m² , y el de 2 mm alrededor de los 80 EGP/m² . Frente al aglomerado (con menor resistencia a los tornillos) y al contrachapado (más caro y resistente a la humedad), el MDF se posiciona como la opción intermedia que la mayoría de los fabricantes de muebles necesitan.
Los patrones de importación revelan una base de compradores muy reducida: solo 11 importadores activos de MDF , de los cuales 4 controlan el 80 % del volumen . Para los fabricantes que exportan a los mercados de Europa y el Golfo Pérsico, el cumplimiento de los estándares de calidad y el grosor uniforme no son opcionales; son un requisito indispensable.
Tendencias de precios del MDF y análisis de la combinación de productos en Egipto
Precios de MDF en Egipto según el grosor y el tipo de producto.
| Tipo/espesor de MDF | Aplicación típica | Precio indicativo en Egipto | Consideraciones clave del comprador |
|---|---|---|---|
| 2 – 3 mm | Paneles de soporte, respaldos de cajones, componentes de uso ligero | 80–110 libras egipcias/m² | Opción de bajo costo para aplicaciones no estructurales. |
| 4 – 6 mm | Traseros de armarios, componentes de muebles, piezas decorativas | 150–600 libras egipcias por panel* | El precio varía significativamente según el tamaño y el acabado de la tabla. |
| 8 mm | Componentes de muebles, puertas, paneles | Alrededor de 250 libras egipcias/m* | Opción común de espesor medio; verifique si el precio es por metro lineal o por panel. |
| 12 – 15 mm | Estructuras de muebles, estanterías, armarios | Dependiente de mercado | Equilibrio entre coste del material, rigidez y mecanizado. |
| 15 – 18 mm | Armarios de cocina, armarios roperos, muebles modulares | Dependiente de mercado | Importante gama de muebles de calidad en Egipto. |
| 18 – 19 mm | Estructuras de muebles, puertas, paneles laminados decorativos | 3,525–9,875 libras egipcias por panel* | Los tableros laminados y acabados pueden alcanzar un precio considerablemente superior. |
| 20 – 30 mm | Componentes de muebles pesados, aplicaciones especializadas | Basado en cotizaciones | Menos adecuado para la comparación directa de precios minoristas. |
* Las unidades de precio y las dimensiones del tablero deben indicarse claramente antes de utilizar estas cifras con fines comerciales. Tu mezcla de figuras original EGP/m, EGP/panel, y mayores EGP 100–600 per board, por lo que no deben presentarse como precios directamente comparables.
El precio del MDF egipcio varía considerablemente según el grosor, el acabado y la procedencia del tablero. Una lámina de soporte de 2.5 mm y un laminado decorativo de 19 mm no se encuentran en el mismo mercado, aunque ambos compartan la misma denominación. Los compradores que comparen paneles egipcios e importados deben definir las especificaciones del MDF en cuanto a densidad, grosor, contenido de humedad, emisiones de formaldehído y aplicación prevista antes de solicitar presupuestos.
La escalera de espesor
En Egipto, los precios de los tableros se fijan según su grosor: 2.5 mm, 6 mm, 8 mm, e incluso hasta 30 mm en algunos catálogos. Según referencias antiguas, los tableros básicos cuestan entre 100 y 600 libras egipcias por unidad. Actualmente, los precios de los tableros de MDF laminado decorativo de 8 mm a 19 mm oscilan entre 3,525 y 9,875 libras egipcias por panel, siendo el blanco perla de primera calidad el de mayor precio. El grosor de entre 15 y 18 mm predomina en la demanda de muebles estructurales. Los tableros más delgados (de 3 mm a 12 mm) se utilizan principalmente para paneles de respaldo y piezas de uso ligero.
Estructura de costos de importación de MDF de Egipto
| Componente de costo | Nivel indicativo | Impacto en el precio final |
|---|---|---|
| Precio medio de MDF entregado | ~US$824/m³ | Costo base de importación |
| MDF de origen turco | ~US$825/m³ | Cerca del promedio del mercado reportado |
| Manipulación de mercancías y puertos | ~5–12% de CIF | Se suma al costo de entrega antes de la distribución local. |
| Intermediación, financiación y distribución | ~15–30 % | Coste adicional significativo tras la llegada |
| Margen de beneficio minorista potencial sobre el CIF | ~40–100%+ | Explica la gran diferencia entre el valor de las importaciones y los precios de venta al público. |
Lo que revelan los datos de importación sobre el costo real
El precio promedio del MDF se situó en 824 $/m³ en junio de 2023, prácticamente sin cambios respecto al mes anterior. El tablero de origen turco alcanzó los 825 $/m³ ese mismo mes, un precio casi idéntico al promedio y uno de los más altos registrados entre los distintos países.
Si se suman los gastos de flete y manipulación portuaria (5-12% del CIF, aproximadamente 40-100 USD/m³), los aranceles, las comisiones de intermediación, la financiación y el margen del distribuidor (otro 15-30%), el margen de beneficio final en el punto de venta sobre el CIF puede alcanzar el 40-100% o más. Esta diferencia explica por qué los precios de los tableros en Egipto parecen inflados en comparación con las cifras de importación de materia prima. La mayor parte de lo que se vende es semiacabado o laminado, no tablero en bruto.
Por qué Turquía ocupa una posición intermedia.
El precio del MDF en Turquía es similar al promedio de importación de Egipto, pero la proximidad reduce los tiempos de transporte y los costos de capital de trabajo en comparación con los proveedores asiáticos. Las fábricas turcas también producen en gran medida MDF de 15-18 mm, el mismo segmento de mercado que utilizan los fabricantes egipcios de cocinas y armarios. Las relaciones comerciales consolidadas ofrecen mejores condiciones de crédito y mayor fiabilidad en las entregas, lo que suele compensar una cotización ligeramente más económica de proveedores más lejanos.
Para los equipos de compras, el punto de referencia práctico consiste en considerar las variaciones mensuales de precios de ±10-20% como ruido normal relacionado con el tipo de cambio y los gastos de envío, mientras que las referencias laminadas de alta gama presentan fluctuaciones aún mayores.
Implicaciones de la brecha de mercado a corto y mediano plazo para los compradores
En este caso, existen dos estrategias distintas, dependiendo del horizonte temporal. Los compradores que ignoran esta distinción terminan pagando de más por acciones adquiridas en situaciones de pánico o con una cobertura insuficiente cuando la libra esterlina vuelve a fluctuar.
Corto plazo (1–2 años): Tasa de bloqueo, Volumen de bloqueo, Entrega de bloqueo
La devaluación de la libra egipcia posterior a 2023 es un punto de referencia que nadie en el sector de compras olvida. Los tipos de cambio oficiales cayeron de aproximadamente 31/USD a un tipo de cambio en el mercado paralelo cercano a 40/USD, una variación cercana al 40%. Este tipo de fluctuación cambiaria impacta directamente en el costo de MDF (Marketing Digital Foundation) en destino, además del flete y la financiación.
Las importaciones egipcias suelen canalizarse mediante cartas de crédito o cobranzas. La aprobación de las cartas de crédito alarga los plazos; las cobranzas trasladan el riesgo a la brecha entre la liberación y el pago. Los compradores a corto plazo deberían:
- Fije el precio del contrato trimestral, con una cláusula de renegociación activada por el tipo de cambio incorporada.
- Divida las entregas en varios lotes en lugar de un solo envío grande expuesto a una única fluctuación del tipo de cambio.
- Mantenga existencias de seguridad adicionales para absorber retrasos en la aprobación de cartas de crédito y demoras en la aduana.
- Cambiar el volumen hacia existencias locales donde las especificaciones lo permitan, dado lo delgada que sigue siendo la base de fabricantes nacionales de Egipto.
A medio plazo (2-4 años): diversificar proveedores, hacer un seguimiento de la nueva capacidad.
La escasez de suministro no se solucionará solo con importaciones. Se espera que Nile Wood Factory (Sadat City) y Wood Tech Factory (Al-Beheira) suministren aproximadamente el 50 % del volumen de MDF una vez que alcancen su máxima capacidad. Esto transforma el mercado, pasando de una escasez de importaciones a una fase donde existe capacidad local, pero la regularidad en las entregas durante la fase de expansión sigue siendo incierta.
Los compradores a mediano plazo deberían establecer estructuras de doble abastecimiento (importación y producción nacional, operando en paralelo), reevaluar la asignación trimestralmente a medida que las nuevas plantas reportan su producción y dividir los contratos entre 2 o 3 proveedores en lugar de depender del cronograma de aumento de producción de una sola fábrica. La estabilidad de los plazos de entrega debe tener la misma importancia que el precio; la nueva capacidad casi siempre fluctúa antes de estabilizarse.
Recomendaciones sobre estrategias de aprovisionamiento para fabricantes y comerciantes de muebles.
En un mercado tan volátil, un sistema de evaluación de proveedores supera la intuición. Los compradores que consideran la adquisición de MDF como un ejercicio de verificación salen beneficiados cuando se produce la próxima escasez o fluctuación cambiaria.
Establecer umbrales de selección estrictos
En Egipto, es fundamental evaluar a cada proveedor de tableros de MDF según criterios medibles de calidad, capacidad y plazos de entrega. Antes de aprobar a un proveedor, los compradores deben solicitar informes de pruebas de calidad que abarquen la densidad, la humedad, las emisiones de formaldehído y el rendimiento mecánico pertinente.
- Consistencia en la entrega: identifique a cualquier proveedor cuyo plazo de entrega varíe más de 7 días. Realice un seguimiento de las entregas a tiempo y reduzca la calificación por debajo del 95%, especialmente después de tres meses consecutivos por debajo del 90%.
- Contenido de humedad: aceptamos entre el 9% y el 12%. Si supera el 12%, enviamos una nueva revisión; si supera el 14%, rechazamos directamente.
- Variación de la densidad del lote: mantenerlo dentro de un margen de ±5% en un solo envío.
- Certificación: se requiere CARB Fase 2 / EPA TSCA Título VI para productos con destino a EE. UU., EN 622-5 para pedidos europeos, respaldado por informes de laboratorios de terceros.
Construir una cobertura de doble origen
Nunca dependa de un solo proveedor. Divida la asignación en una proporción de 70/30 o 60/40 entre dos fábricas o dos países. Si la tasa de defectos supera el 2-3% o los plazos de entrega se retrasan dos veces consecutivas, active automáticamente al proveedor de respaldo.
Asegura el suministro a las fábricas locales con acuerdos estructurados.
El pago anticipado del 20-30% para garantizar la prioridad de producción y precios fijos es una práctica habitual entre los comerciantes que operan en el mercado egipcio de tableros de partículas. Este pago anticipado puede ayudar a los compradores a asegurar el suministro en el mercado egipcio de MDF . Añada un inventario conjunto tipo VMI (con un margen de seguridad de 2 a 4 semanas cerca del puerto) e incluya los indicadores clave de rendimiento (KPI) de humedad, calidad y consistencia del color directamente en el SLA.
Observa las señales correctas
El sector del mueble egipcio generó exportaciones por valor de miles de millones de libras egipcias durante la década de 2010, y actualmente representa el 2.2 % del PIB, con 15,800 fabricantes. Preste atención a los comunicados de CAPMAS y a los anuncios del clúster de Damietta: ahí es donde se manifiesta primero la nueva capacidad de la cadena de suministro de tableros de fibra de madera.
Conclusión
El mercado egipcio de MDF se encuentra atrapado entre el aumento de la producción de muebles y una base de suministro que aún depende en gran medida de las importaciones. Esta brecha no se cerrará rápidamente. La capacidad local se está expandiendo, pero solo gradualmente, mientras que la demanda de los fabricantes de muebles sigue creciendo más rápido de lo que las fábricas nacionales pueden satisfacer. Las fluctuaciones de precios vinculadas a los cambios cambiarios y los costos de flete seguirán siendo la norma a mediano plazo, no la excepción.
Para fabricantes y comerciantes, el mensaje es claro: no esperen a que el mercado se estabilice para asegurar el suministro. Diversifiquen sus fuentes de aprovisionamiento ahora. Establezcan relaciones con un proveedor confiable de tableros de MDF en Egipto que garantice calidades consistentes, documentación precisa y plazos de entrega garantizados. Los compradores que actúen con anticipación en la diversificación de inventario y proveedores no solo sobrevivirán a la crisis, sino que obtendrán la ventaja competitiva que otros pasan por alto. Contáctenos hoy mismo para explorar alianzas estratégicas de aprovisionamiento.